- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
ਫੈਸਟਿਵ ਸੀਜ਼ਨ 'ਚ ਭੁੱਲ ਕੇ ਵੀ ਨਾ ਕਰੋ ਇਹ 7 ਗਲਤੀਆਂ, ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ‘ਮਾਇਆਜਾਲ’ ਪਲਾਂ 'ਚ ਡੁਬੋ ਸਕਦਾ ਹੈ ਤੁਹਾਡੀ ਕਮਾਈ!
Festive Season 'ਚ ਭਾਵੇਂ ਸਾਮਾਨ ਸਸਤਾ ਮਿਲਦਾ ਹੋਵੇ, ਪਰ ਇਸ ਦਾ ਇਹ ਮਤਲਬ ਨਹੀਂ ਕਿ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਬੇਹਿਸਾਬ ਵਰਤੋਂ ਕੀਤੀ ਜਾਵੇ। ਹਮੇਸ਼ਾ ਕਾਰਡ ਦਾ ਬਿੱਲ ਸਮੇਂ ਸਿਰ ਚੁਕਾਓ, ਤਾਂ ਜੋ ਤੁਹਾਨੂੰ ਕਈ ਤਰ੍ਹਾਂ ਦੇ ਚਾਰਜਾਂ ਦਾ ਬੋਝ ਨਾ ਚੁੱਕਣਾ ਪਵੇ।
Posted By Seema Anand
Publish Date: Fri, 02 Oct 2026 03:21 PM (IST)
Updated Date: Fri, 02 Oct 2026 03:47 PM (IST)
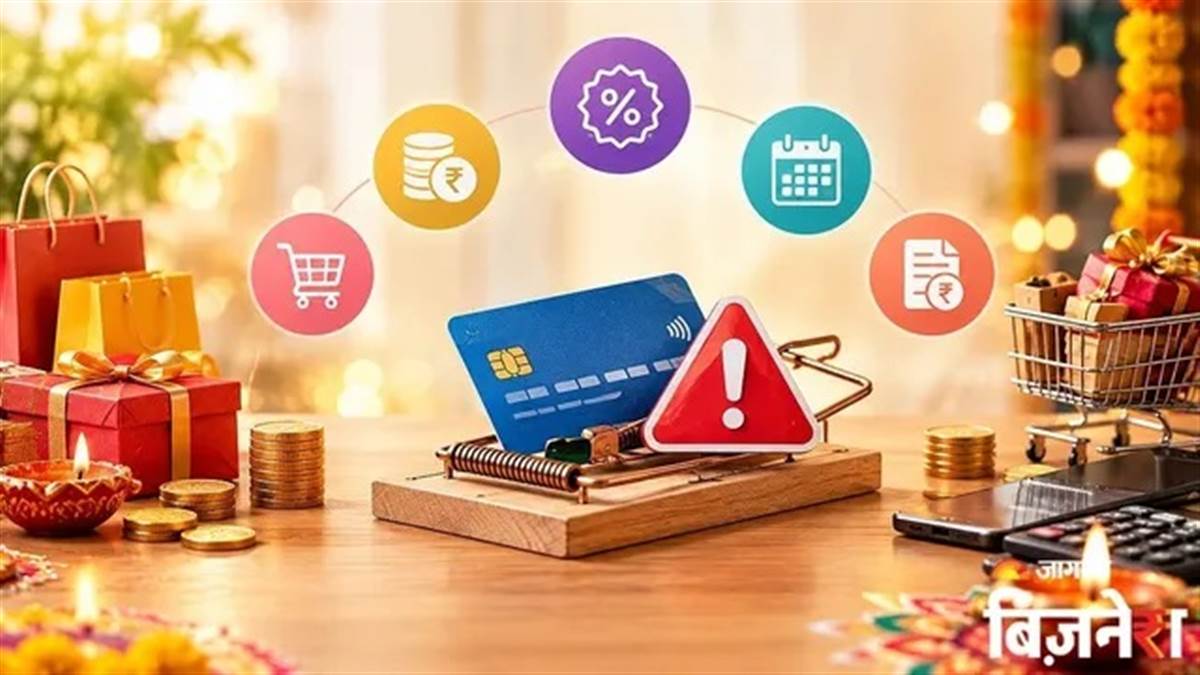
ਬਿਜ਼ਨੈੱਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ : ਫੈਸਟਿਵ ਸੀਜ਼ਨ ਆ ਚੁੱਕਾ ਹੈ ਤੇ ਹੁਣ ਤੁਹਾਨੂੰ ਹਰ ਥਾਂ ਕਈ ਤਰ੍ਹਾਂ ਦੇ ਆਫਰ (Festive Season Sale) ਦੇਖਣ ਨੂੰ ਮਿਲਣਗੇ। ਅਜਿਹੇ ਵਿਚ ਕਈ ਲੋਕ ਕੈਸ਼ 'ਚ ਸ਼ਾਪਿੰਗ ਕਰਨਗੇ, ਜਦਕਿ ਕਈ ਲੋਕ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਨਾਲ ਸ਼ਾਪਿੰਗ (Shopping Credit Card) ਕਰਨਗੇ।
ਅਜਿਹੇ 'ਚ ਜੇਕਰ ਤੁਸੀਂ ਵੀ ਇਸ ਫੈਸਟਿਵ ਸੀਜ਼ਨ 'ਚ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਨਾਲ ਸ਼ਾਪਿੰਗ ਕਰਨ ਬਾਰੇ ਸੋਚ ਰਹੇ ਹੋ ਤਾਂ ਸਾਵਧਾਨ ਹੋ ਜਾਓ। ਕ੍ਰੈਡਿਟ ਕਾਰਡ 'ਚ ਕੁਝ ਅਜਿਹੇ ਛੁਪੇ ਹੋਏ ਚਾਰਜ (Hidden Charges of Credit Card) ਹੁੰਦੇ ਹਨ, ਜੋ ਤੁਹਾਡੀ ਜੇਬ ਖਾਲੀ ਕਰ ਸਕਦੇ ਹਨ। ਆਓ ਜਾਣਦੇ ਹਾਂ ਇਨ੍ਹਾਂ ਹਿਡਨ ਚਾਰਜਿਜ਼ ਬਾਰੇ।
ਕਿਹੜੀਆਂ 7 ਗੱਲਾਂ ਦਾ ਰੱਖਣਾ ਹੈ ਧਿਆਨ?
1. ਭਾਰੀ-ਭਰਕਮ ਵਿਆਜ (High Interest Rate): ਜੇਕਰ ਤੁਸੀਂ ਜ਼ਿਆਦਾਤਰ ਸ਼ਾਪਿੰਗ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਤੋਂ ਕਰਦੇ ਹੋ ਤਾਂ ਇਸ ਦਾ ਬਿੱਲ ਵੀ ਸਮੇਂ ਸਿਰ ਚੁਕਾਓ, ਨਹੀਂ ਤਾਂ ਕਾਰਡ ਕੰਪਨੀਆਂ 30% ਤੋਂ 45% ਤਕ ਸਾਲਾਨਾ ਵਿਆਜ ਲਗਾ ਸਕਦੀਆਂ ਹਨ, ਜਿਸ ਨਾਲ ਤੁਹਾਡਾ ਖਰਚ ਕਾਫੀ ਵੱਧ ਸਕਦਾ ਹੈ। ਇਸ ਲਈ ਕਾਰਡ ਨਾਲ ਸਿਰਫ਼ ਓਨਾ ਹੀ ਖਰਚ ਕਰੋ, ਜਿੰਨਾ ਤੁਸੀਂ ਸਮੇਂ ਸਿਰ ਭਰ ਸਕਦੇ ਹੋ।
2. ਲੇਟ ਪੇਮੈਂਟ ਫੀਸ (Late Payment Fee): ਤਿਉਹਾਰਾਂ ਦੀ ਭੱਜਦੌੜ 'ਚ ਬਿੱਲ ਭਰਨ ਦੀ ਤਰੀਕ ਕਈ ਵਾਰ ਦਿਮਾਗ 'ਚੋਂ ਨਿਕਲ ਜਾਂਦੀ ਹੈ। ਅਜਿਹੇ 'ਚ ਬੈਂਕ ₹500 ਤੋਂ ₹1,500 ਤੱਕ ਦੀ ਪੈਨਲਟੀ ਲਗਾ ਦਿੰਦੇ ਹਨ। ਇਸ ਲੇਟ ਫੀਸ ਨਾਲ ਨਾ ਸਿਰਫ਼ ਤੁਹਾਡੀ ਜੇਬ 'ਤੇ ਅਸਰ ਪੈਂਦਾ ਹੈ, ਸਗੋਂ ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ 'ਤੇ ਵੀ ਮਾੜਾ ਪ੍ਰਭਾਵ ਪੈ ਸਕਦਾ ਹੈ। ਇਸ ਲਈ ਕਾਰਡ ਦਾ ਬਿੱਲ ਹਮੇਸ਼ਾ ਡਿਊ ਡੇਟ ਤੋਂ ਪਹਿਲਾਂ ਹੀ ਭਰ ਦਿਓ।
3. ਕੈਸ਼ ਕੱਢਣ ਦੀ ਗਲਤੀ (Cash Advance Fee): ਜੇਕਰ ਤੁਸੀਂ ਏਟੀਐਮ ਤੋਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਰਾਹੀਂ ਕੈਸ਼ ਕੱਢ ਰਹੇ ਹੋ ਤਾਂ ਇਹ ਸਭ ਤੋਂ ਮਹਿੰਗਾ ਸੌਦਾ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ 'ਤੇ ਕੋਈ 'ਫ੍ਰੀ ਪੀਰੀਅਡ' ਨਹੀਂ ਮਿਲਦਾ ਅਤੇ ਪਹਿਲੇ ਹੀ ਦਿਨ ਤੋਂ 48% ਸਾਲਾਨਾ ਤਕ ਦਾ ਵਿਆਜ ਲੱਗਣਾ ਸ਼ੁਰੂ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਲਈ ਕਦੇ ਵੀ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਤੋਂ ਕੈਸ਼ ਕੱਢਣ ਦੀ ਗਲਤੀ ਨਾ ਕਰੋ।
4. ਓਵਰ ਲਿਮਿਟ ਫੀਸ (Over Limit Fee): ਫੈਸਟਿਵ ਸੀਜ਼ਨ 'ਚ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਤੋਂ ਓਨੀ ਹੀ ਸ਼ਾਪਿੰਗ ਕਰੋ, ਜਿੰਨੀ ਤੁਹਾਡੇ ਕਾਰਡ ਦੀ ਲਿਮਿਟ ਹੈ। ਬੈਂਕ ਭਾਵੇਂ ਤੁਹਾਨੂੰ ਐਕਸਟਰਾ ਲਿਮਿਟ ਦਾ ਆਫਰ ਕਰਨ, ਪਰ ਇਸ 'ਤੇ ਸਹਿਮਤੀ ਦੇਣ ਤੋਂ ਪਹਿਲਾਂ ਸ਼ਰਤਾਂ ਜ਼ਰੂਰ ਜਾਂਚੋ, ਕਿਉਂਕਿ ਐਕਸਟਰਾ ਲਿਮਟ ਖਰਚ ਕਰਨ 'ਤੇ ਬੈਂਕ ਭਾਰੀ ਫੀਸ ਵਸੂਲ ਸਕਦੇ ਹਨ।
5. ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਲੈਣ-ਦੇਣ (Forex Markup Fee): ਜੇਕਰ ਤੁਸੀਂ ਫੈਸਟੀਵ ਸੀਜ਼ਨ 'ਚ ਕਿਸੇ ਵਿਦੇਸ਼ੀ ਵੈੱਬਸਾਈਟ ਤੋਂ ਆਨਲਾਈਨ ਸ਼ਾਪਿੰਗ ਕਰ ਰਹੇ ਹੋ ਜਾਂ ਵਿਦੇਸ਼ ਯਾਤਰਾ 'ਤੇ ਹੋ ਤਾਂ ਬੈਂਕ 2% ਤੋਂ 3.5% ਤੱਕ ਕਨਵਰਜ਼ਨ ਚਾਰਜ ਕੱਟ ਸਕਦੇ ਹਨ। ਇਸ ਲਈ ਅਜਿਹੀਆਂ ਥਾਵਾਂ 'ਤੇ ਉਸ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਕਰੋ, ਜਿਸ 'ਤੇ Forex Markup Fees ਜ਼ੀਰੋ ਹੋਵੇ ਜਾਂ ਫਿਰ ਬਹੁਤ ਘੱਟ ਹੋਵੇ।
6. ਈਐਮਆਈ ਦਾ ਹਿਡਨ ਗੇਮ: ਫੈਸਟਿਵ ਸੀਜ਼ਨ 'ਚ ਕਈ ਲੋਕ ਨੋ ਕਾਸਟ ਈਐਮਆਈ 'ਤੇ ਸਾਮਾਨ ਖਰੀਦਦੇ ਹਨ। ਪਰ ਤੁਹਾਨੂੰ ਅਜਿਹੀਆਂ ਚੀਜ਼ਾਂ ਤੋਂ ਸਾਵਧਾਨ ਰਹਿਣਾ ਚਾਹੀਦਾ ਹੈ, ਕਿਉਂਕਿ ਨੋ ਕਾਸਟ ਈਐਮਆਈ ਸੁਣਨ 'ਚ ਭਾਵੇਂ ਮੁਫ਼ਤ ਲੱਗੇ, ਪਰ ਇਸ 'ਚ ਵੀ ਪ੍ਰੋਸੈਸਿੰਗ ਫੀਸ, ਪਲੇਟਫਾਰਮ ਫੀਸ ਵਰਗੇ ਕਈ ਲੁਕੇ ਹੋਏ ਚਾਰਜ ਹੋ ਸਕਦੇ ਹਨ।
7. ਸਾਲਾਨਾ ਤੇ ਰਿਨਿਊਅਲ ਫੀਸ: ਕਈ ਵਾਰ ਕਾਰਡ ਨੂੰ ‘ਫ੍ਰੀ’ ਕਹਿ ਕੇ ਦੇ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ, ਪਰ ਬਾਅਦ 'ਚ ਉਸ 'ਤੇ ਐਨੁਅਲ ਮੇਨਟੇਨੈਂਸ ਚਾਰਜ ਲੱਗ ਜਾਂਦਾ ਹੈ। ਇਸ ਲਈ ਹਮੇਸ਼ਾ ਕਾਰਡ ਲੈਂਦੇ ਸਮੇਂ ਚੈੱਕ ਕਰੋ ਕਿ ਇਹ ਸਿਰਫ਼ ਇਸ ਸਮੇਂ ਮੁਫ਼ਤ ਮਿਲ ਰਿਹਾ ਹੈ ਜਾਂ ਅਗਲੇ ਸਾਲ ਤੋਂ ਤੁਹਾਨੂੰ ਇਸ ਲਈ ਕੋਈ ਫੀਸ ਦੇਣੀ ਹੋਵੇਗੀ।
ਧਿਆਨ ਰਹੇ ਕਿ ਫੈਸਟਿਵ ਸੀਜ਼ਨ 'ਚ ਭਾਵੇਂ ਸਾਮਾਨ ਸਸਤਾ ਮਿਲਦਾ ਹੋਵੇ, ਪਰ ਇਸ ਦਾ ਇਹ ਮਤਲਬ ਨਹੀਂ ਕਿ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਬੇਹਿਸਾਬ ਵਰਤੋਂ ਕੀਤੀ ਜਾਵੇ। ਹਮੇਸ਼ਾ ਕਾਰਡ ਦਾ ਬਿੱਲ ਸਮੇਂ ਸਿਰ ਚੁਕਾਓ, ਤਾਂ ਜੋ ਤੁਹਾਨੂੰ ਕਈ ਤਰ੍ਹਾਂ ਦੇ ਚਾਰਜਾਂ ਦਾ ਬੋਝ ਨਾ ਚੁੱਕਣਾ ਪਵੇ।