- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
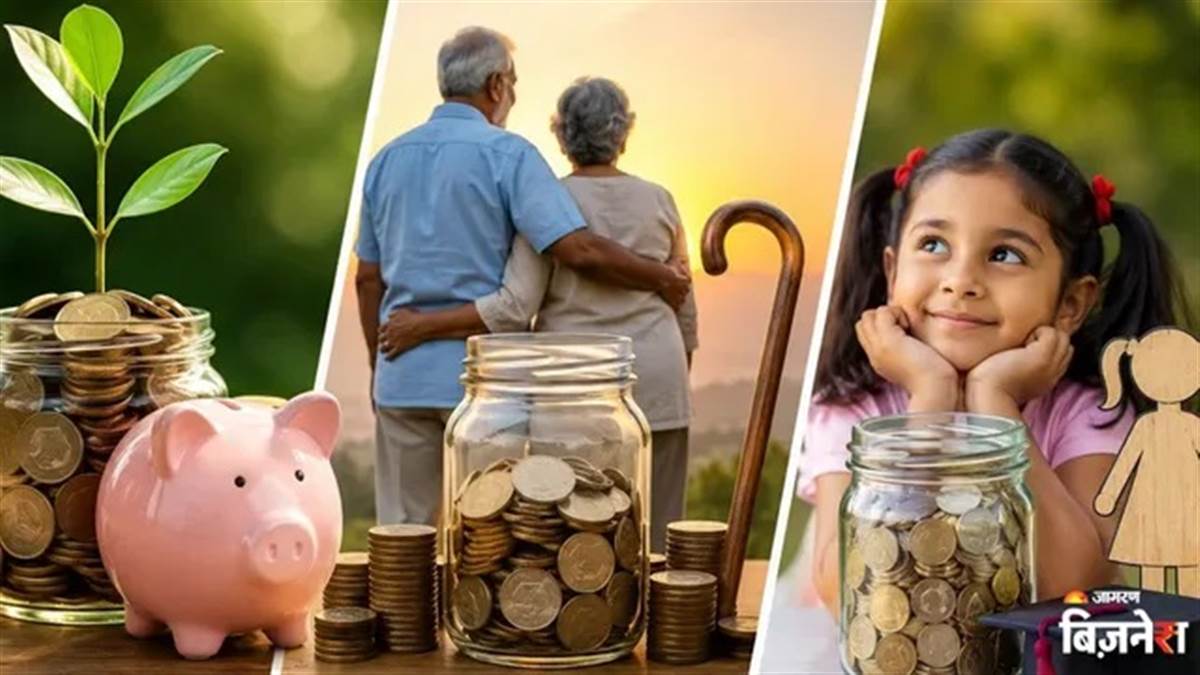
PPF, ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਜਾਂ ਸੀਨੀਅਰ ਸਿਟੀਜ਼ਨ ਸਕੀਮ: ਕਿਹੜੀ ਸਰਕਾਰੀ ਯੋਜਨਾ 'ਚ ਮਿਲੇਗਾ ਜ਼ਿਆਦਾ ਫਾਇਦਾ? ਸਮਝੋ ਪੂਰਾ ਗਣਿਤ
ਜੇਕਰ ਤੁਸੀਂ ਵੀ ਬਾਜ਼ਾਰ ਦੇ ਜੋਖਮ ਤੋਂ ਦੂਰ ਸਰਕਾਰੀ ਗਾਰੰਟੀ ਵਾਲੇ ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਅਤੇ ਟੈਕਸ ਛੋਟ ਦਾ ਲਾਭ ਲੈਣਾ ਚਾਹੁੰਦੇ ਹੋ ਤਾਂ ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF), ਸੀਨੀਅਰ ਸਿਟੀਜ਼ਨ ਸੇਵਿੰਗਜ਼ ਸਕੀਮ (SCSS) ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY) ਪ੍ਰਮੁੱਖ ਬਦਲ ਹਨ। ਪਰ ਇਨ੍ਹਾਂ ਤਿੰਨਾਂ ਵਿੱਚੋਂ ਤੁਹਾਡੇ ਲਈ ਕਿਹੜੀ ਯੋਜਨਾ ਬਿਹਤਰ ਹੈ? ਆਓ, ਵਿਆਜ ਦਰ, ਟੈਕਸ ਲਾਭ ਅਤੇ ਨਿਵੇਸ਼ ਦੇ ਟੀਚਿਆਂ ਦੇ ਆਧਾਰ ’ਤੇ ਇਨ੍ਹਾਂ ਦਾ ਪੂਰਾ ਗਣਿਤ ਸਮਝਦੇ ਹਾਂ।
Posted By Sandip Kaur
Publish Date: Thu, 01 Oct 2026 11:21 AM (IST)
Updated Date: Thu, 01 Oct 2026 11:30 AM (IST)
ਬਿਜ਼ਨਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ: ਸਾਲ 2026 ਦੀ ਅਗਲੀ ਤਿਮਾਹੀ (ਅਕਤੂਬਰ-ਦਸੰਬਰ) ਦੀ ਸ਼ੁਰੂਆਤ ਹੋ ਚੁੱਕੀ ਹੈ ਅਤੇ ਸਰਕਾਰ ਨੇ ਹਾਲ ਹੀ ਵਿੱਚ ਛੋਟੀਆਂ ਬਚਤ ਯੋਜਨਾਵਾਂ (Small Saving Schemes) ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਨੂੰ ਅਪਰਿਵਰਤਿਤ ਰੱਖਿਆ ਹੈ। ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਕਰਨ ਵਾਲਿਆਂ ਨੂੰ ਅਜੇ ਵੀ ਵਧੀਆ ਰਿਟਰਨ ਮਿਲਦਾ ਰਹੇਗਾ।
ਜੇਕਰ ਤੁਸੀਂ ਵੀ ਬਾਜ਼ਾਰ ਦੇ ਜੋਖਮ ਤੋਂ ਦੂਰ ਸਰਕਾਰੀ ਗਾਰੰਟੀ ਵਾਲੇ ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਅਤੇ ਟੈਕਸ ਛੋਟ ਦਾ ਲਾਭ ਲੈਣਾ ਚਾਹੁੰਦੇ ਹੋ ਤਾਂ ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF), ਸੀਨੀਅਰ ਸਿਟੀਜ਼ਨ ਸੇਵਿੰਗਜ਼ ਸਕੀਮ (SCSS) ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY) ਪ੍ਰਮੁੱਖ ਬਦਲ ਹਨ। ਪਰ ਇਨ੍ਹਾਂ ਤਿੰਨਾਂ ਵਿੱਚੋਂ ਤੁਹਾਡੇ ਲਈ ਕਿਹੜੀ ਯੋਜਨਾ ਬਿਹਤਰ ਹੈ? ਆਓ, ਵਿਆਜ ਦਰ, ਟੈਕਸ ਲਾਭ ਅਤੇ ਨਿਵੇਸ਼ ਦੇ ਟੀਚਿਆਂ ਦੇ ਆਧਾਰ ’ਤੇ ਇਨ੍ਹਾਂ ਦਾ ਪੂਰਾ ਗਣਿਤ ਸਮਝਦੇ ਹਾਂ।
ਤਿੰਨਾਂ ਸਕੀਮਾਂ ਵਿੱਚ ਕਿੰਨਾ ਮਿਲ ਰਿਹਾ ਹੈ ਵਿਆਜ?
ਮੌਜੂਦਾ ਤਿਮਾਹੀ (ਅਕਤੂਬਰ-ਦਸੰਬਰ 2026) ਲਈ ਸਰਕਾਰ ਨੇ ਇਨ੍ਹਾਂ ਯੋਜਨਾਵਾਂ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਇਸ ਤਰ੍ਹਾਂ ਤੈਅ ਕੀਤੀਆਂ ਹਨ:
ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF): 7.1 ਫੀਸਦੀ
ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY): 8.2 ਫੀਸਦੀ
ਸੀਨੀਅਰ ਸਿਟੀਜ਼ਨ ਸੇਵਿੰਗਜ਼ ਸਕੀਮ (SCSS): 8.2 ਫੀਸਦੀ
ਕਿਹੜੀ ਸਕੀਮ ਹੈ ਤੁਹਾਡੇ ਲਈ ਬਿਹਤਰ?
ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF)
ਜੇਕਰ ਤੁਸੀਂ ਰਿਟਾਇਰਮੈਂਟ ਜਾਂ ਕਿਸੇ ਲੰਬੇ ਸਮੇਂ ਦੇ ਵਿੱਤੀ ਟੀਚੇ ਲਈ ਹੌਲੀ-ਹੌਲੀ ਵੱਡਾ ਫੰਡ ਤਿਆਰ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ ਤਾਂ PPF ਇੱਕ ਵਿਕਲਪ ਹੈ। ਇਸ ਵਿੱਚ 15 ਸਾਲ ਦੀ ਲਾਕ-ਇਨ ਮਿਆਦ ਹੁੰਦੀ ਹੈ। ਇਸ ਦਾ ਵੱਡਾ ਲਾਭ ਇਹ ਹੈ ਕਿ ਇਸ ਵਿੱਚ ਨਿਵੇਸ਼, ਮਿਲਣ ਵਾਲਾ ਵਿਆਜ ਅਤੇ ਮੈਚਿਊਰਿਟੀ ’ਤੇ ਮਿਲਣ ਵਾਲੀ ਪੂਰੀ ਰਕਮ ਟੈਕਸ-ਫ੍ਰੀ (EEE ਸ਼੍ਰੇਣੀ) ਹੁੰਦੀ ਹੈ। PPF ਵਿੱਚ ਸਾਲਾਨਾ ਘੱਟੋ-ਘੱਟ ₹500 ਅਤੇ ਵੱਧ ਤੋਂ ਵੱਧ ₹1.5 ਲੱਖ ਤੱਕ ਨਿਵੇਸ਼ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਸੀਨੀਅਰ ਸਿਟੀਜ਼ਨ ਸੇਵਿੰਗਜ਼ ਸਕੀਮ (SCSS)
ਇਹ ਸਕੀਮ ਖ਼ਾਸ ਤੌਰ ’ਤੇ ਉਨ੍ਹਾਂ ਲੋਕਾਂ ਲਈ ਹੈ ਜਿਨ੍ਹਾਂ ਦੀ ਉਮਰ 60 ਸਾਲ ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਹੈ। VRS ਲੈਣ ਵਾਲਿਆਂ ਲਈ ਉਮਰ ਦੀ ਹੱਦ 55 ਸਾਲ ਹੈ। ਜੇਕਰ ਰਿਟਾਇਰਮੈਂਟ ਤੋਂ ਬਾਅਦ ਤੁਸੀਂ ਚਾਹੁੰਦੇ ਹੋ ਕਿ ਹਰ ਤਿੰਨ ਮਹੀਨੇ ਬਾਅਦ ਇੱਕ ਨਿਸ਼ਚਿਤ ਆਮਦਨ ਮਿਲਦੀ ਰਹੇ ਤਾਂ SCSS ਇੱਕ ਵਿਕਲਪ ਹੈ। SCSS ਵਿੱਚ ਵੱਧ ਤੋਂ ਵੱਧ ₹30 ਲੱਖ ਤੱਕ ਨਿਵੇਸ਼ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ, ਜਦਕਿ ਘੱਟੋ-ਘੱਟ ਨਿਵੇਸ਼ ₹1,000 ਤੋਂ ਸ਼ੁਰੂ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ।
ਹਾਲਾਂਕਿ, ਇਸ ਤੋਂ ਮਿਲਣ ਵਾਲੇ ਵਿਆਜ ’ਤੇ ਤੁਹਾਡੇ ਟੈਕਸ ਸਲੈਬ ਦੇ ਅਨੁਸਾਰ ਟੈਕਸ ਲੱਗਦਾ ਹੈ। ਇਸ ਸਕੀਮ ਵਿੱਚ ਸਰਕਾਰ ਵੱਲੋਂ ਸਾਲਾਨਾ 8.2 ਫੀਸਦੀ ਵਿਆਜ ਦਿੱਤਾ ਜਾ ਰਿਹਾ ਹੈ।
ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY)
ਜੇਕਰ ਤੁਹਾਡੀ ਧੀ ਦੀ ਉਮਰ 10 ਸਾਲ ਤੋਂ ਘੱਟ ਹੈ ਤਾਂ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਉਸ ਦੇ ਭਵਿੱਖ ਲਈ ਇੱਕ ਬਦਲ ਹੈ। ਇਸ ਦਾ ਉਦੇਸ਼ ਧੀ ਦੀ ਉੱਚ ਸਿੱਖਿਆ ਅਤੇ ਭਵਿੱਖ ਲਈ ਫੰਡ ਤਿਆਰ ਕਰਨਾ ਹੈ। PPF ਦੀ ਤਰ੍ਹਾਂ ਇਹ ਵੀ EEE ਸ਼੍ਰੇਣੀ ਵਿੱਚ ਆਉਂਦੀ ਹੈ, ਭਾਵ ਇਸ ਵਿੱਚ ਮਿਲਣ ਵਾਲੇ ਲਾਭ ਟੈਕਸ-ਫ੍ਰੀ ਹੁੰਦੇ ਹਨ। ਇਸ ਵਿੱਚ 8.2 ਫੀਸਦੀ ਵਿਆਜ ਮਿਲਦਾ ਹੈ।
ਇਸ ਦਾ ਖਾਤਾ 21 ਸਾਲ ਵਿੱਚ ਮੈਚਿਊਰ ਹੁੰਦਾ ਹੈ ਅਤੇ ਧੀ ਦੇ 18 ਸਾਲ ਦੀ ਉਮਰ ਪੂਰੀ ਕਰਨ ਤੋਂ ਬਾਅਦ ਪੜ੍ਹਾਈ ਲਈ ਅੰਸ਼ਕ ਨਿਕਾਸੀ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ। ਇਸ ਯੋਜਨਾ ਵਿੱਚ ਘੱਟੋ-ਘੱਟ ₹250 ਸਾਲਾਨਾ ਨਿਵੇਸ਼ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਵੱਧ ਤੋਂ ਵੱਧ ਨਿਵੇਸ਼ ਸੀਮਾ ₹1.5 ਲੱਖ ਸਾਲਾਨਾ ਹੈ।
ਤੁਹਾਨੂੰ ਕਿੱਥੇ ਪੈਸਾ ਲਗਾਉਣਾ ਚਾਹੀਦਾ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਰਿਟਾਇਰ ਹੋ ਚੁੱਕੇ ਹੋ ਅਤੇ ਨਿਯਮਤ ਆਮਦਨ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ SCSS ਇੱਕ ਬਦਲ ਹੈ।
ਜੇਕਰ ਤੁਹਾਡੀ ਛੋਟੀ ਧੀ ਹੈ ਅਤੇ ਉਸ ਦੀ ਪੜ੍ਹਾਈ ਜਾਂ ਵਿਆਹ ਲਈ ਫੰਡ ਜੋੜਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ SSY ਇੱਕ ਬਦਲ ਹੈ।
ਜੇਕਰ ਤੁਸੀਂ ਨੌਜਵਾਨ ਜਾਂ ਮੱਧ ਉਮਰ ਦੇ ਹਨ ਅਤੇ ਭਵਿੱਖ ਲਈ ਟੈਕਸ-ਫ੍ਰੀ ਵੈਲਥ ਬਣਾਉਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ PPF ਇੱਕ ਬਦਲ ਹੈ।