- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
DA Hike ਤੋਂ ਬਾਅਦ ਵਧ ਕੇ ਆਵੇਗੀ ਤਨਖ਼ਾਹ, SIP, PPF ਜਾਂ FD 'ਚੋਂ ਕਿੱਥੇ ਨਿਵੇਸ਼ ਕਰਨ ’ਤੇ ਮਿਲੇਗਾ ਵੱਧ ਰਿਟਰਨ?
ਅਜਿਹੇ ਵਿੱਚ ਜੇਕਰ ਕੋਈ ਵਿਅਕਤੀ ਦੀਵਾਲੀ ਦੇ ਮੌਕੇ ’ਤੇ ਨਿਵੇਸ਼ ਕਰਨ ਬਾਰੇ ਸੋਚ ਰਿਹਾ ਹੈ, ਤਾਂ ਆਓ ਜਾਣਦੇ ਹਾਂ ਕਿ ਮਿਊਚਲ ਫੰਡ, ਬੈਂਕ ਐੱਫਡੀ, ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ ਅਤੇ ਪੀਪੀਐੱਫ ਸਕੀਮਾਂ (SIP vs PPF vs FD) ਵਿੱਚੋਂ ਕਿਹੜਾ ਬਦਲ ਬਿਹਤਰ ਹੋ ਸਕਦਾ ਹੈ।
Posted By Sandip Kaur
Publish Date: Thu, 29 Oct 2026 11:28 AM (IST)
Updated Date: Thu, 29 Oct 2026 11:31 AM (IST)
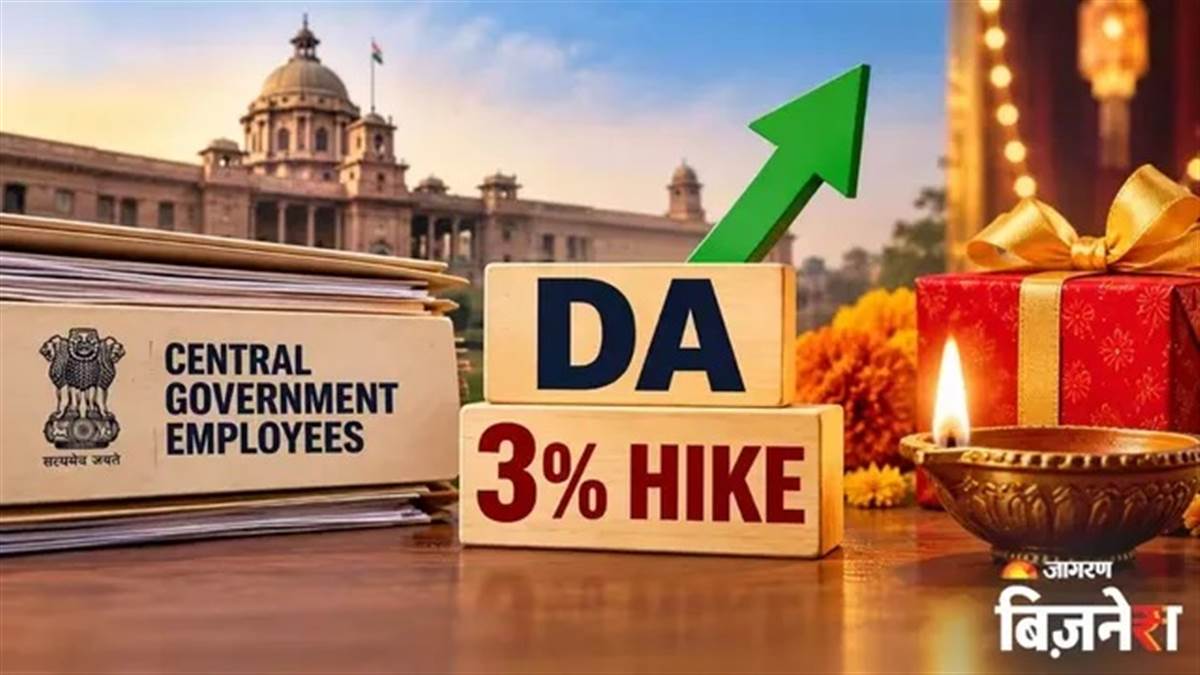
ਬਿਜ਼ਨਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ: ਹਾਲ ਹੀ ਵਿੱਚ ਕੇਂਦਰ ਸਰਕਾਰ ਨੇ ਸਰਕਾਰੀ ਮੁਲਾਜ਼ਮਾਂ ਲਈ ਦੀਵਾਲੀ ਤੋਂ ਪਹਿਲਾਂ ਮਹਿੰਗਾਈ ਭੱਤੇ (DA Hike 2026) ਵਿੱਚ ਵਾਧੇ ਦਾ ਐਲਾਨ ਕੀਤਾ ਹੈ। ਇਸ ਤੋਂ ਬਾਅਦ ਸਰਕਾਰੀ ਮੁਲਾਜ਼ਮਾਂ ਦਾ ਕੁੱਲ ਮਹਿੰਗਾਈ ਭੱਤਾ 63 ਫ਼ੀਸਦੀ ਹੋ ਗਿਆ ਹੈ। ਉੱਥੇ ਹੀ, ਕੁਝ ਮੁਲਾਜ਼ਮਾਂ ਲਈ ਸਰਕਾਰ ਪਹਿਲਾਂ ਹੀ ਦੀਵਾਲੀ ਬੋਨਸ (Diwali Bonus) ਦਾ ਐਲਾਨ ਵੀ ਕਰ ਚੁੱਕੀ ਹੈ।
ਅਜਿਹੇ ਵਿੱਚ ਜੇਕਰ ਕੋਈ ਵਿਅਕਤੀ ਦੀਵਾਲੀ ਦੇ ਮੌਕੇ ’ਤੇ ਨਿਵੇਸ਼ ਕਰਨ ਬਾਰੇ ਸੋਚ ਰਿਹਾ ਹੈ, ਤਾਂ ਆਓ ਜਾਣਦੇ ਹਾਂ ਕਿ ਮਿਊਚਲ ਫੰਡ, ਬੈਂਕ ਐੱਫਡੀ, ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ ਅਤੇ ਪੀਪੀਐੱਫ ਸਕੀਮਾਂ (SIP vs PPF vs FD) ਵਿੱਚੋਂ ਕਿਹੜਾ ਬਦਲ ਬਿਹਤਰ ਹੋ ਸਕਦਾ ਹੈ।
ਕਿੱਥੇ ਮਿਲੇਗਾ ਕਿੰਨਾ ਰਿਟਰਨ?
ਤੁਸੀਂ ਹੇਠਾਂ ਦਿੱਤੀ ਸਾਰਣੀ ਰਾਹੀਂ ਸਮਝ ਸਕਦੇ ਹੋ ਕਿ ਵੱਖ-ਵੱਖ ਨਿਵੇਸ਼ ਵਿਕਲਪਾਂ ਵਿੱਚ ਕਿੰਨੀ ਰਕਮ ਨਿਵੇਸ਼ ਕਰਨ ’ਤੇ ਕਿੰਨਾ ਰਿਟਰਨ ਮਿਲ ਸਕਦਾ ਹੈ।
ਨਿਵੇਸ਼ ਦਾ ਵਿਕਲਪ | ਨਿਵੇਸ਼ ਦੀ ਰਕਮ (₹) | ਮਿਆਦ | ਵਿਆਜ ਦਰ | ਅਨੁਮਾਨਿਤ ਵਿਆਜ (₹) | ਮਿਆਦ ਪੂਰੀ ਹੋਣ ’ਤੇ ਕੁੱਲ ਰਕਮ (₹) |
|---|---|---|---|---|---|
ਮਿਊਚਲ ਫੰਡ | 20,000 | 5 ਸਾਲ | 12% ਸਾਲਾਨਾ | 15,246.83 | 35,246.83 |
ਮਿਊਚਲ ਫੰਡ | 50,000 | 5 ਸਾਲ | 12% ਸਾਲਾਨਾ | 38,117.08 | 88,117.08 |
ਮਿਊਚਲ ਫੰਡ | 80,000 | 5 ਸਾਲ | 12% ਸਾਲਾਨਾ | 60,987.33 | 1.40 ਲੱਖ ਤੋਂ ਵੱਧ |
ਮਿਊਚਲ ਫੰਡ | 1,00,000 | 5 ਸਾਲ | 12% ਸਾਲਾਨਾ | 76,234.17 | 1.76 ਲੱਖ ਤੋਂ ਵੱਧ |
ਬੈਂਕ ਐੱਫਡੀ (FD) | 20,000 | 3 ਸਾਲ | 6.40% ਸਾਲਾਨਾ | 4,091.00 | 24,091.00 |
ਬੈਂਕ ਐੱਫਡੀ (FD) | 50,000 | 3 ਸਾਲ | 6.40% ਸਾਲਾਨਾ | 10,227.51 | 60,227.51 |
ਬੈਂਕ ਐੱਫਡੀ (FD) | 80,000 | 3 ਸਾਲ | 6.40% ਸਾਲਾਨਾ | 16,364.01 | 96,364.01 |
ਬੈਂਕ ਐੱਫਡੀ (FD) | 1,00,000 | 3 ਸਾਲ | 6.40% ਸਾਲਾਨਾ | 20,455.01 | 1.20 ਲੱਖ ਤੋਂ ਵੱਧ |
ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ | 20,000 | 5 ਸਾਲ | 7.50% ਸਾਲਾਨਾ | 8,712.59 | 28,712.59 |
ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ | 50,000 | 5 ਸਾਲ | 7.50% ਸਾਲਾਨਾ | 21,781.47 | 71,781.47 |
ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ | 80,000 | 5 ਸਾਲ | 7.50% ਸਾਲਾਨਾ | 34,850.35 | 1.14 ਲੱਖ ਤੋਂ ਵੱਧ |
ਪੋਸਟ ਆਫਿਸ ਐੱਫਡੀ | 1,00,000 | 5 ਸਾਲ | 7.50% ਸਾਲਾਨਾ | 43,562.93 | 1.43 ਲੱਖ ਤੋਂ ਵੱਧ |
ਪੀਪੀਐੱਫ (PPF) | 20,000 | 1 ਸਾਲ | 7.10% ਸਾਲਾਨਾ | 1,420.00 | 21,420.00 |
ਪੀਪੀਐੱਫ (PPF) | 50,000 | 1 ਸਾਲ | 7.10% ਸਾਲਾਨਾ | 3,550.00 | 53,550.00 |
ਪੀਪੀਐੱਫ (PPF) | 80,000 | 1 ਸਾਲ | 7.10% ਸਾਲਾਨਾ | 5,680.00 | 85,680.00 |
ਪੀਪੀਐੱਫ (PPF) | 1,00,000 | 1 ਸਾਲ | 7.10% ਸਾਲਾਨਾ | 7,100.00 | 1.07 ਲੱਖ ਤੋਂ ਵੱਧ |
ਕਿਸ ਲਈ ਕਿਹੜਾ ਨਿਵੇਸ਼ ਸਹੀ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਲੰਬੇ ਸਮੇਂ ਲਈ ਨਿਵੇਸ਼ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਮਿਊਚਲ ਫੰਡਾਂ ਵਿੱਚ ਐੱਸਆਈਪੀ (SIP) ਜਾਂ ਇਕਮੁਸ਼ਤ ਨਿਵੇਸ਼ (Lumpsum) ਇੱਕ ਚੰਗਾ ਬਦਲ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਦਾ ਕਾਰਨ ਇਹ ਹੈ ਕਿ ਜਿੰਨੇ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਤੁਸੀਂ ਨਿਵੇਸ਼ ਜਾਰੀ ਰੱਖੋਗੇ, ਓਨਾ ਹੀ ਵੱਧ ਤੁਹਾਨੂੰ ਕੰਪਾਊਂਡਿੰਗ ਦਾ ਲਾਭ ਮਿਲ ਸਕਦਾ ਹੈ।
ਦੂਜੇ ਪਾਸੇ, ਜਿਹੜੇ ਲੋਕ ਬਾਜ਼ਾਰ ਦੇ ਜੋਖ਼ਮ ਤੋਂ ਬਚਣਾ ਚਾਹੁੰਦੇ ਹਨ, ਉਹ ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ (FD) ਜਾਂ ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF) ਵਰਗੀਆਂ ਸਕੀਮਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰ ਸਕਦੇ ਹਨ।
ਡਿਸਕਲੇਮਰ: ਇੱਥੇ ਦਿੱਤੀ ਗਈ ਨਿਵੇਸ਼ ਸਬੰਧੀ ਜਾਣਕਾਰੀ ਕਿਸੇ ਵੀ ਤਰ੍ਹਾਂ ਦੀ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਹੈ। ਕਿਤੇ ਵੀ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਵਿੱਤੀ ਸਲਾਹਕਾਰ ਨਾਲ ਜ਼ਰੂਰ ਸਲਾਹ ਕਰੋ।