- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
‘ਇੰਨਾ ਖ਼ਰਚ ਕਿਉਂ ਕਰਦੇ ਹੋ?’ ਪਤੀ-ਪਤਨੀ ਵਿਚ ਪੈਸੇ ਬਚਾਉਣ ਨੂੰ ਲੈ ਕੇ ਹੁੰਦੀ ਹੈ ਅਣਬਣ? ਇਹ 4 ਤਰੀਕੇ ਬਣਾਉਣਗੇ ਅਮੀਰ ਅਤੇ ਤਣਾਅ ਮੁਕਤ!
ਇੱਕ ਮਜ਼ਬੂਤ ਵਿੱਤੀ ਨੀਂਹ ਬਣਾਉਣ ਲਈ ਖੁੱਲ੍ਹ ਕੇ ਗੱਲਬਾਤ ਕਰਨਾ ਅਤੇ ਸਪੱਸ਼ਟ ਟੀਚੇ ਤੈਅ ਕਰਨਾ ਜ਼ਰੂਰੀ ਹੈ। ਪਤੀ-ਪਤਨੀ ਵਜੋਂ ਪੈਸੇ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਦਾ ਮਤਲਬ ਸਿਰਫ਼ ਹਿਸਾਬ-ਕਿਤਾਬ ਰੱਖਣਾ ਨਹੀਂ, ਸਗੋਂ ਜ਼ਿੰਦਗੀ ਦੀਆਂ ਤਰਜੀਹਾਂ ਬਾਰੇ ਇੱਕ-ਦੂਜੇ ਨਾਲ ਤਾਲਮੇਲ ਬਣਾਉਣਾ ਵੀ ਹੈ।
Posted By Sandip Kaur
Publish Date: Sun, 11 Oct 2026 01:40 PM (IST)
Updated Date: Sun, 11 Oct 2026 02:10 PM (IST)
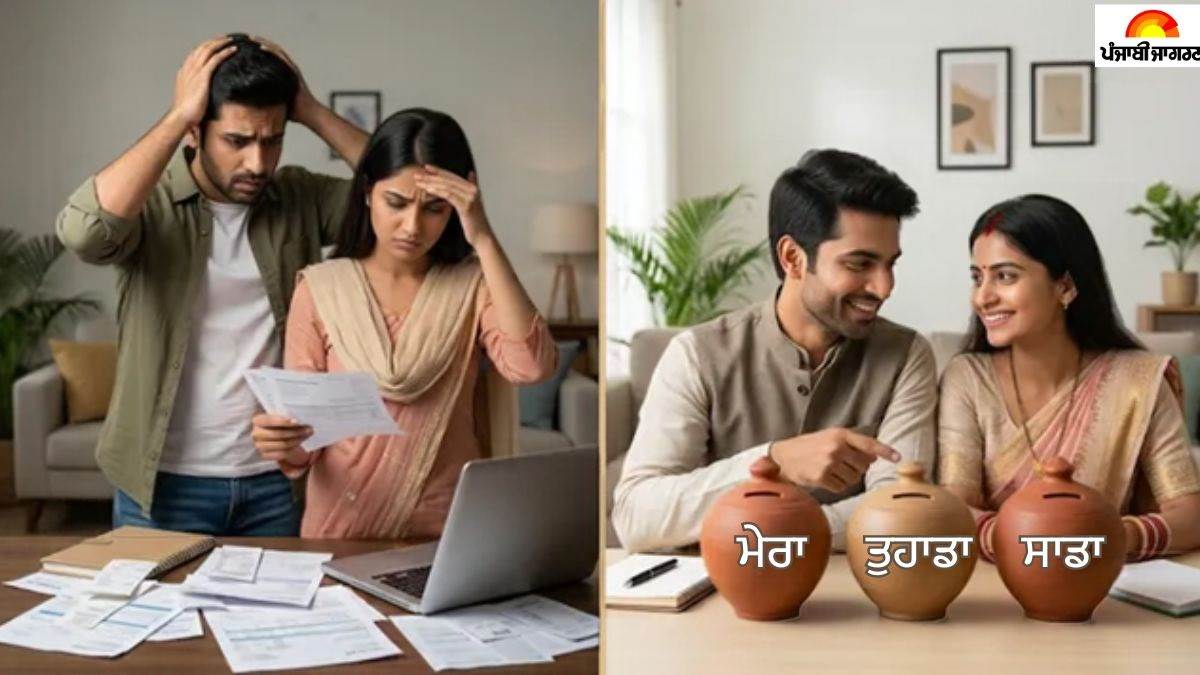
ਨਵੀਂ ਦਿੱਲੀ: ਰਾਹੁਲ ਅਤੇ ਰੋਸ਼ਨੀ ਦਾ ਹਾਲ ਹੀ ਵਿੱਚ ਵਿਆਹ ਹੋਇਆ ਹੈ, ਪਰ ਦੋਵਾਂ ਵਿਚਾਲੇ ਪੈਸੇ ਬਚਾਉਣ ਨੂੰ ਲੈ ਕੇ ਅਕਸਰ ਅਣਬਣ ਹੁੰਦੀ ਰਹਿੰਦੀ ਹੈ। ਰੋਸ਼ਨੀ ਨੂੰ ਲੱਗਦਾ ਹੈ ਕਿ ਰਾਹੁਲ ਲੋੜ ਤੋਂ ਵੱਧ ਖ਼ਰਚ ਕਰਦੇ ਹਨ। ਜੇਕਰ ਤੁਸੀਂ ਵੀ ਆਪਣੇ ਸਾਥੀ ਨਾਲ ਪੈਸੇ ਬਚਾਉਣ ਵਿੱਚ ਮੁਸ਼ਕਲ ਆਉਣ ਕਾਰਨ ਪਰੇਸ਼ਾਨ ਹੋ, ਤਾਂ ਇੱਥੇ ਦਿੱਤੇ ਗਏ ਸੁਝਾਅ ਤੁਹਾਡੇ ਕੰਮ ਆ ਸਕਦੇ ਹਨ।
ਇੱਕ ਮਜ਼ਬੂਤ ਵਿੱਤੀ ਨੀਂਹ ਬਣਾਉਣ ਲਈ ਖੁੱਲ੍ਹ ਕੇ ਗੱਲਬਾਤ ਕਰਨਾ ਅਤੇ ਸਪੱਸ਼ਟ ਟੀਚੇ ਤੈਅ ਕਰਨਾ ਜ਼ਰੂਰੀ ਹੈ। ਪਤੀ-ਪਤਨੀ ਵਜੋਂ ਪੈਸੇ ਦਾ ਪ੍ਰਬੰਧ ਕਰਨ ਦਾ ਮਤਲਬ ਸਿਰਫ਼ ਹਿਸਾਬ-ਕਿਤਾਬ ਰੱਖਣਾ ਨਹੀਂ, ਸਗੋਂ ਜ਼ਿੰਦਗੀ ਦੀਆਂ ਤਰਜੀਹਾਂ ਬਾਰੇ ਇੱਕ-ਦੂਜੇ ਨਾਲ ਤਾਲਮੇਲ ਬਣਾਉਣਾ ਵੀ ਹੈ।
ਸ਼ੁਰੂਆਤ ਕਰਨ ਲਈ ਇੱਥੇ ਕਦਮ-ਦਰ-ਕਦਮ ਤਰੀਕਾ ਦੱਸਿਆ ਗਿਆ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ ਮਸ਼ਹੂਰ 50/30/20 ਨਿਯਮ ਵੀ ਅਪਣਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਸ ਨਿਯਮ ਅਨੁਸਾਰ ਆਮਦਨ ਦਾ 50 ਫ਼ੀਸਦੀ ਹਿੱਸਾ ਜ਼ਰੂਰਤਾਂ, 30 ਫ਼ੀਸਦੀ ਇੱਛਾਵਾਂ ਜਾਂ ਸ਼ੌਕਾਂ ਅਤੇ 20 ਫ਼ੀਸਦੀ ਬੱਚਤ ਤੇ ਨਿਵੇਸ਼ ਲਈ ਰੱਖਿਆ ਜਾਂਦਾ ਹੈ। ਇਹ ਘਰੇਲੂ ਵਿੱਤੀ ਪ੍ਰਬੰਧਨ ਲਈ ਇੱਕ ਲਾਭਦਾਇਕ ਤਰੀਕਾ ਹੈ।
1. ਆਪਣੇ ਬੈਂਕ ਖਾਤਿਆਂ ਦਾ ਸਹੀ ਪ੍ਰਬੰਧ ਕਰੋ (ਤੁਹਾਡਾ, ਮੇਰਾ ਅਤੇ ਸਾਡਾ)
ਘਰ ਦੇ ਕਿਰਾਏ, ਰਾਸ਼ਨ ਅਤੇ ਬਿਜਲੀ-ਪਾਣੀ ਵਰਗੇ ਸਾਂਝੇ ਖ਼ਰਚਿਆਂ ਲਈ ਇੱਕ ਸਾਂਝਾ ਖਾਤਾ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਦੋਵੇਂ ਸਾਥੀ ਆਪਣੀ-ਆਪਣੀ ਆਮਦਨ ਦੇ ਹਿਸਾਬ ਨਾਲ ਇਸ ਵਿੱਚ ਬਰਾਬਰ ਜਾਂ ਅਨੁਪਾਤ ਅਨੁਸਾਰ ਪੈਸੇ ਜਮ੍ਹਾਂ ਕਰਵਾ ਸਕਦੇ ਹਨ।
ਇਸ ਤੋਂ ਇਲਾਵਾ, ਹਰ ਸਾਥੀ ਆਪਣੇ ਨਿੱਜੀ ਖ਼ਰਚਿਆਂ, ਜਿਵੇਂ ਕਿ ਸ਼ੌਕ ਪੂਰੇ ਕਰਨ ਜਾਂ ਖ਼ਰੀਦਦਾਰੀ ਕਰਨ ਲਈ ਵੱਖਰਾ ਖਾਤਾ ਰੱਖ ਸਕਦਾ ਹੈ। ਇਸ ਨਾਲ ਕਿਸੇ ਨੂੰ ਵੀ ਆਪਣੇ ਨਿੱਜੀ ਖ਼ਰਚਿਆਂ ਲਈ ਦੂਜੇ ਸਾਥੀ ਅੱਗੇ ਜਵਾਬਦੇਹ ਮਹਿਸੂਸ ਨਹੀਂ ਕਰਨਾ ਪਵੇਗਾ।
ਐਮਰਜੈਂਸੀ ਫੰਡ, ਛੁੱਟੀਆਂ ’ਤੇ ਜਾਣ ਜਾਂ ਘਰ ਖ਼ਰੀਦਣ ਲਈ ਡਾਊਨ ਪੇਮੈਂਟ ਵਰਗੇ ਟੀਚਿਆਂ ਵਾਸਤੇ ਵੀ ਵੱਖਰਾ ਫੰਡ ਬਣਾਓ।
2. ਆਪਣੀ ਆਮਦਨ ਅਤੇ ਖ਼ਰਚਿਆਂ ਦਾ ਹਿਸਾਬ ਰੱਖੋ (50/30/20 ਨਿਯਮ)
ਆਪਣਾ ਬਜਟ ਬਣਾਉਣ ਦਾ ਇੱਕ ਸੌਖਾ ਤਰੀਕਾ ਹੈ ਕਿ ਘਰ ਆਉਣ ਵਾਲੀ ਕੁੱਲ ਤਨਖ਼ਾਹ ਨੂੰ ਤਿੰਨ ਹਿੱਸਿਆਂ ਵਿੱਚ ਵੰਡ ਲਿਆ ਜਾਵੇ।
* ਜ਼ਰੂਰਤਾਂ (50 ਫ਼ੀਸਦੀ): ਘਰ ਦਾ ਖ਼ਰਚਾ, ਰਾਸ਼ਨ, ਸਿਹਤ ਸੰਭਾਲ, ਆਵਾਜਾਈ, ਕਰਜ਼ੇ ਦੀ ਘੱਟੋ-ਘੱਟ ਕਿਸ਼ਤ ਅਤੇ ਬਿਜਲੀ-ਪਾਣੀ ਦੇ ਬਿੱਲ ਆਦਿ।
* ਇੱਛਾਵਾਂ (30 ਫ਼ੀਸਦੀ): ਬਾਹਰ ਖਾਣਾ ਖਾਣਾ, ਮਨੋਰੰਜਨ, ਵੱਖ-ਵੱਖ ਸਬਸਕ੍ਰਿਪਸ਼ਨਾਂ ਅਤੇ ਯਾਤਰਾ ’ਤੇ ਹੋਣ ਵਾਲੇ ਖ਼ਰਚੇ।
* ਬੱਚਤ ਅਤੇ ਕਰਜ਼ਾ (20 ਫ਼ੀਸਦੀ): ਐਮਰਜੈਂਸੀ ਫੰਡ ਬਣਾਉਣਾ, ਰਿਟਾਇਰਮੈਂਟ ਲਈ ਨਿਵੇਸ਼ ਕਰਨਾ ਅਤੇ ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕਰਜ਼ੇ ਨੂੰ ਜਲਦੀ ਚੁਕਾਉਣਾ।
ਇਸ ਨਿਯਮ ਨਾਲ ਆਮਦਨ ਅਤੇ ਖ਼ਰਚਿਆਂ ਵਿਚਾਲੇ ਸੰਤੁਲਨ ਬਣਾਈ ਰੱਖਣ ਵਿੱਚ ਮਦਦ ਮਿਲ ਸਕਦੀ ਹੈ।
3. ਐਮਰਜੈਂਸੀ ਫੰਡ ਬਣਾਓ
ਵੱਡੇ ਨਿਵੇਸ਼ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀਆਂ ਜ਼ਰੂਰੀ ਲੋੜਾਂ ਦੇ ਤਿੰਨ ਤੋਂ ਛੇ ਮਹੀਨਿਆਂ ਦੇ ਖ਼ਰਚਿਆਂ ਦੇ ਬਰਾਬਰ ਰਕਮ ਬਚਾਉਣ ’ਤੇ ਧਿਆਨ ਦਿਓ। ਇਸ ਰਕਮ ਨੂੰ ਵਧੀਆ ਵਿਆਜ ਦੇਣ ਵਾਲੇ ਬੱਚਤ ਖਾਤੇ (HYSA) ਵਿੱਚ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ।
ਨੌਕਰੀ ਚਲੀ ਜਾਣ, ਮੈਡੀਕਲ ਐਮਰਜੈਂਸੀ ਜਾਂ ਘਰ ਦੀ ਅਚਾਨਕ ਮੁਰੰਮਤ ਵਰਗੀ ਸਥਿਤੀ ਵਿੱਚ ਇਹ ਫੰਡ ਸੁਰੱਖਿਆ ਕਵਚ ਵਜੋਂ ਕੰਮ ਕਰਦਾ ਹੈ। ਇਸ ਨਾਲ ਐਮਰਜੈਂਸੀ ਵੇਲੇ ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ’ਤੇ ਨਿਰਭਰ ਰਹਿਣ ਦੀ ਲੋੜ ਵੀ ਘੱਟ ਪੈਂਦੀ ਹੈ।
4. ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕਰਜ਼ੇ ਨੂੰ ਪਹਿਲਾਂ ਚੁਕਾਓ
ਜੇਕਰ ਤੁਹਾਡੇ ਵਿੱਚੋਂ ਕਿਸੇ ’ਤੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਕਰਜ਼ਾ ਜਾਂ ਵੱਧ ਵਿਆਜ ਵਾਲਾ ਨਿੱਜੀ ਕਰਜ਼ਾ ਹੈ, ਜਿਸ ਦੀ ਵਿਆਜ ਦਰ ਆਮ ਤੌਰ ’ਤੇ 7 ਤੋਂ 8 ਫ਼ੀਸਦੀ ਤੋਂ ਵੱਧ ਹੈ, ਤਾਂ ਉਸ ਨੂੰ ਚੁਕਾਉਣ ਨੂੰ ਤਰਜੀਹ ਦਿਓ।
ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕਰਜ਼ੇ ਨੂੰ ਚੁਕਾਉਣਾ ਆਪਣੇ ਪੈਸੇ ’ਤੇ ਗਾਰੰਟੀਸ਼ੁਦਾ ਵੱਧ ਰਿਟਰਨ ਹਾਸਲ ਕਰਨ ਵਰਗਾ ਹੈ, ਕਿਉਂਕਿ ਕਰਜ਼ੇ ਦੀ ਬਕਾਇਆ ਰਕਮ ’ਤੇ ਲਗਾਤਾਰ ਵਿਆਜ ਦੇਣਾ ਪੈਂਦਾ ਹੈ। ਇਸ ਲਈ ਕਰਜ਼ਾ ਜਿੰਨੀ ਜਲਦੀ ਹੋ ਸਕੇ ਘਟਾਉਣ ਨਾਲ ਵਿਆਜ ਦੇ ਖ਼ਰਚੇ ਨੂੰ ਕਾਬੂ ਕਰਨ ਅਤੇ ਵਿੱਤੀ ਸਥਿਤੀ ਮਜ਼ਬੂਤ ਬਣਾਉਣ ਵਿੱਚ ਮਦਦ ਮਿਲ ਸਕਦੀ ਹੈ।