- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
ਇਨ੍ਹਾਂ 5 ਗਲਤੀਆਂ ਕਾਰਨ ਬੈਂਕ ਰੱਦ ਕਰ ਦਿੰਦੇ ਹਨ ਲੋਨ, ਅਪਲਾਈ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਜਾਣੋ ਜ਼ਰੂਰੀ ਗੱਲਾਂ
ਬੈਂਕ ਲੋਨ ਮਨਜ਼ੂਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਿਰਫ਼ ਕਾਰੋਬਾਰ ਦੇ ਆਈਡੀਆ ਨੂੰ ਨਹੀਂ ਦੇਖਦੇ, ਸਗੋਂ ਇਹ ਵੀ ਜਾਂਚਦੇ ਹਨ ਕਿ ਬਿਨੈਕਾਰ ਦੀ ਲੋਨ ਵਾਪਸ ਕਰਨ ਦੀ ਸਮਰੱਥਾ ਕਿੰਨੀ ਹੈ, ਬਿਜ਼ਨਸ ਮਾਡਲ ਕਿਹੋ ਜਿਹਾ ਹੈ ਅਤੇ ਭਵਿੱਖ ਵਿੱਚ ਕੈਸ਼ ਫਲੋ ਕਿਹੋ ਜਿਹਾ ਰਹੇਗਾ। RBI ਦੇ ਦਿਸ਼ਾ-ਨਿਰਦੇਸ਼ਾਂ ਮੁਤਾਬਕ ਬੈਂਕਾਂ ਨੂੰ MSME ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਰੱਦ ਹੋਣ ’ਤੇ ਇਸ ਦੇ ਮੁੱਖ ਕਾਰਨ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਦੱਸਣੇ ਹੁੰਦੇ ਹਨ। ਆਓ ਜਾਣਦੇ ਹਾਂ ਕਿ ਕਿਹੜੀਆਂ ਗਲਤੀਆਂ ਕਾਰਨ ਲੋਨ ਰੱਦ ਹੋ ਸਕਦਾ ਹੈ।
Posted By Sandip Kaur
Publish Date: Sun, 04 Oct 2026 02:10 PM (IST)
Updated Date: Sun, 04 Oct 2026 02:12 PM (IST)
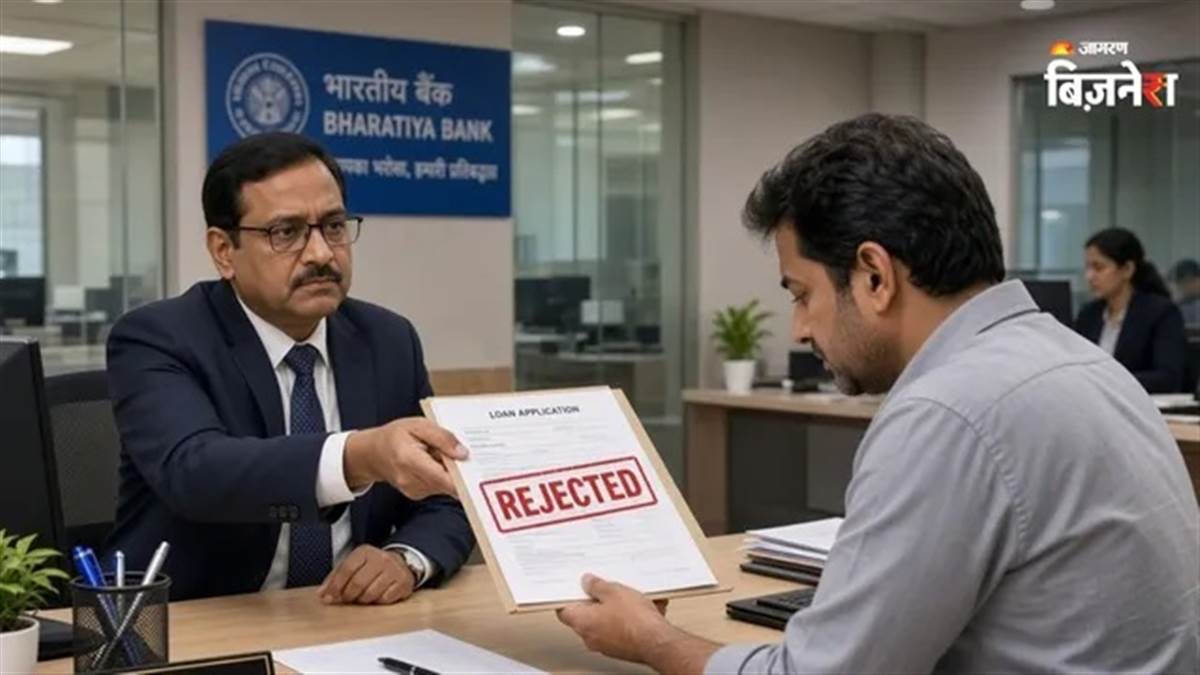
ਬਿਜ਼ਨਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ: ਕਾਰੋਬਾਰ ਸ਼ੁਰੂ ਕਰਨ ਜਾਂ ਇਸ ਨੂੰ ਵਧਾਉਣ ਲਈ ਜ਼ਿਆਦਾਤਰ ਲੋਕ ਬੈਂਕਾਂ ਤੋਂ ਲੋਨ ਲੈਣਾ ਚਾਹੁੰਦੇ ਹਨ। ਬੈਂਕਾਂ ਅਤੇ ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ ਤੋਂ ਲੋਨ ਲੈਣਾ ਪਹਿਲਾਂ ਨਾਲੋਂ ਆਸਾਨ ਹੋਇਆ ਹੈ, ਪਰ ਵੱਡੀ ਗਿਣਤੀ ਵਿੱਚ MSME ਅਤੇ ਸਟਾਰਟਅਪਸ ਦੀਆਂ ਲੋਨ ਅਰਜ਼ੀਆਂ ਅਜੇ ਵੀ ਰੱਦ ਹੋ ਜਾਂਦੀਆਂ ਹਨ। ਇਸ ਦਾ ਸਭ ਤੋਂ ਵੱਡਾ ਕਾਰਨ ਖ਼ਰਾਬ ਸਿਬਿਲ ਸਕੋਰ, ਕਮਜ਼ੋਰ ਪ੍ਰੋਜੈਕਟ ਰਿਪੋਰਟ (DPR) ਅਤੇ ਦਸਤਾਵੇਜ਼ਾਂ ਵਿੱਚ ਗੜਬੜ ਹੁੰਦੀ ਹੈ।
ਬੈਂਕ ਲੋਨ ਮਨਜ਼ੂਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਸਿਰਫ਼ ਕਾਰੋਬਾਰ ਦੇ ਆਈਡੀਆ ਨੂੰ ਨਹੀਂ ਦੇਖਦੇ, ਸਗੋਂ ਇਹ ਵੀ ਜਾਂਚਦੇ ਹਨ ਕਿ ਬਿਨੈਕਾਰ ਦੀ ਲੋਨ ਵਾਪਸ ਕਰਨ ਦੀ ਸਮਰੱਥਾ ਕਿੰਨੀ ਹੈ, ਬਿਜ਼ਨਸ ਮਾਡਲ ਕਿਹੋ ਜਿਹਾ ਹੈ ਅਤੇ ਭਵਿੱਖ ਵਿੱਚ ਕੈਸ਼ ਫਲੋ ਕਿਹੋ ਜਿਹਾ ਰਹੇਗਾ। RBI ਦੇ ਦਿਸ਼ਾ-ਨਿਰਦੇਸ਼ਾਂ ਮੁਤਾਬਕ ਬੈਂਕਾਂ ਨੂੰ MSME ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਰੱਦ ਹੋਣ ’ਤੇ ਇਸ ਦੇ ਮੁੱਖ ਕਾਰਨ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਦੱਸਣੇ ਹੁੰਦੇ ਹਨ। ਆਓ ਜਾਣਦੇ ਹਾਂ ਕਿ ਕਿਹੜੀਆਂ ਗਲਤੀਆਂ ਕਾਰਨ ਲੋਨ ਰੱਦ ਹੋ ਸਕਦਾ ਹੈ।
ਕਿੰਨਾ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ CIBIL ਸਕੋਰ?
ਬਿਜ਼ਨਸ ਲੋਨ ਲਈ ਕੋਈ ਇੱਕ ਨਿਰਧਾਰਤ ਘੱਟੋ-ਘੱਟ CIBIL ਸਕੋਰ ਨਹੀਂ ਹੈ, ਕਿਉਂਕਿ ਵੱਖ-ਵੱਖ ਬੈਂਕ ਅਤੇ NBFC ਆਪਣੇ ਮਾਪਦੰਡ ਤੈਅ ਕਰਦੇ ਹਨ। ਹਾਲਾਂਕਿ 750 ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਦਾ ਸਕੋਰ ਮਜ਼ਬੂਤ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ ਅਤੇ ਇਸ ਨਾਲ ਲੋਨ ਮਨਜ਼ੂਰ ਹੋਣ ਦੀ ਸੰਭਾਵਨਾ ਵੱਧ ਜਾਂਦੀ ਹੈ। ਕਈ ਸੰਸਥਾਵਾਂ 700 ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਸਕੋਰ ਵਾਲੇ ਬਿਨੈਕਾਰਾਂ ਨੂੰ ਤਰਜੀਹ ਦਿੰਦੀਆਂ ਹਨ, ਜਦਕਿ ਘੱਟ ਸਕੋਰ ਹੋਣ ’ਤੇ ਲੋਨ ਦੀ ਅਰਜ਼ੀ ਰੱਦ ਹੋ ਸਕਦੀ ਹੈ।
ਜੇਕਰ ਕਿਸੇ ਵਿਅਕਤੀ ਨੇ ਪਹਿਲਾਂ ਲਏ ਲੋਨ ਜਾਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ EMI ਸਮੇਂ ਸਿਰ ਨਹੀਂ ਚੁਕਾਈ ਹੈ, ਖਾਤਾ NPA ਹੋ ਚੁੱਕਾ ਹੈ ਜਾਂ ਉਸ ਨੂੰ ਡਿਫਾਲਟਰ ਐਲਾਨਿਆ ਗਿਆ ਹੈ, ਤਾਂ ਲੋਨ ਮਿਲਣ ਵਿੱਚ ਮੁਸ਼ਕਲ ਆ ਸਕਦੀ ਹੈ।
DPR ਵਿੱਚ ਗਲਤੀ ਕਰਨ ਨਾਲ ਰੱਦ ਹੋ ਸਕਦਾ ਹੈ ਲੋਨ
DPR ਯਾਨੀ ਡਿਟੇਲਡ ਪ੍ਰੋਜੈਕਟ ਰਿਪੋਰਟ। ਇਹ ਇੱਕ ਅਜਿਹਾ ਦਸਤਾਵੇਜ਼ ਹੈ ਜਿਸ ਵਿੱਚ ਕਾਰੋਬਾਰ ਦਾ ਪੂਰਾ ਰੋਡਮੈਪ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਪ੍ਰੋਜੈਕਟ ਦੀ ਲਾਗਤ, ਮਸ਼ੀਨਰੀ, ਕੱਚਾ ਮਾਲ, ਬਾਜ਼ਾਰ, ਅਨੁਮਾਨਿਤ ਵਿਕਰੀ, ਮੁਨਾਫ਼ਾ, ਕੈਸ਼ ਫਲੋ, ਰੁਜ਼ਗਾਰ, ਬ੍ਰੇਕ-ਈਵਨ ਅਤੇ ਲੋਨ ਚੁਕਾਉਣ ਦੀ ਯੋਜਨਾ ਵਰਗੀ ਜਾਣਕਾਰੀ ਸ਼ਾਮਲ ਹੁੰਦੀ ਹੈ।
ਅਧੂਰੀ ਪ੍ਰੋਜੈਕਟ ਰਿਪੋਰਟ
ਕਈ ਬਿਨੈਕਾਰ ਸਿਰਫ਼ ਲਾਗਤ ਅਤੇ ਅਨੁਮਾਨਿਤ ਵਿਕਰੀ ਲਿਖ ਕੇ DPR ਤਿਆਰ ਕਰ ਦਿੰਦੇ ਹਨ। ਬੈਂਕ ਪੂਰਾ ਵਿੱਤੀ ਅਨੁਮਾਨ, ਮਾਰਕੀਟ ਸਟਡੀ ਅਤੇ ਕਾਰੋਬਾਰ ਦੀ ਵਿਹਾਰਕਤਾ ਦੇਖਣਾ ਚਾਹੁੰਦੇ ਹਨ। ਅਧੂਰੀ DPR ਲੋਨ ਰੱਦ ਹੋਣ ਦਾ ਇੱਕ ਵੱਡਾ ਕਾਰਨ ਬਣ ਸਕਦੀ ਹੈ।
ਵਿਕਰੀ ਅਤੇ ਮੁਨਾਫ਼ੇ ਦਾ ਗਲਤ ਅਨੁਮਾਨ
ਜੇਕਰ ਰਿਪੋਰਟ ਵਿੱਚ ਪਹਿਲੇ ਹੀ ਸਾਲ ਕਰੋੜਾਂ ਰੁਪਏ ਦੀ ਵਿਕਰੀ ਜਾਂ ਅਸਧਾਰਨ ਮੁਨਾਫ਼ਾ ਦਿਖਾਇਆ ਗਿਆ ਹੈ, ਪਰ ਇਸ ਦਾ ਕੋਈ ਠੋਸ ਆਧਾਰ ਨਹੀਂ ਹੈ ਤਾਂ ਬੈਂਕ ਇਸ ਨੂੰ ਗੈਰ-ਭਰੋਸੇਯੋਗ ਮੰਨ ਸਕਦਾ ਹੈ। ਉਦਾਹਰਨ ਵਜੋਂ, ਜੇ ਤੁਸੀਂ ਆਪਣੇ ਪ੍ਰੋਜੈਕਟ ਵਿੱਚ ਲਿਖਿਆ ਹੈ ਕਿ ਤੁਸੀਂ ਮਹੀਨੇ ਵਿੱਚ 10 ਲੱਖ ਰੁਪਏ ਦੀ ਵਿਕਰੀ ਕਰੋਗੇ, ਪਰ ਮਾਰਕੀਟ ਅਤੇ ਗਾਹਕਾਂ ਨਾਲ ਸਬੰਧਤ ਜਾਣਕਾਰੀ ਵਿੱਚ ਕੋਈ ਮੇਲ ਨਹੀਂ ਹੈ ਤਾਂ ਲੋਨ ਰੱਦ ਹੋ ਸਕਦਾ ਹੈ।
ਬਾਜ਼ਾਰ ਅਤੇ ਖਰੀਦਦਾਰਾਂ ਦੀ ਜਾਣਕਾਰੀ ਨਾ ਦੇਣਾ
ਬਿਜ਼ਨਸ ਲੋਨ ਲਈ ਅਪਲਾਈ ਕਰਨ ਵਾਲਿਆਂ ਤੋਂ ਬੈਂਕ ਇਹ ਜਾਣਨਾ ਚਾਹੁੰਦੇ ਹਨ ਕਿ ਉਨ੍ਹਾਂ ਦੇ ਪ੍ਰੋਡਕਟ ਜਾਂ ਸਰਵਿਸ ਨੂੰ ਕੌਣ ਖਰੀਦੇਗਾ, ਉਨ੍ਹਾਂ ਦਾ ਬਾਜ਼ਾਰ ਕਿੰਨਾ ਵੱਡਾ ਹੈ ਅਤੇ ਮੁਕਾਬਲਾ ਕਿੰਨਾ ਹੈ। ਇਹ ਜਾਣਕਾਰੀ ਨਾ ਹੋਣ ’ਤੇ ਪ੍ਰੋਜੈਕਟ ਨੂੰ ਕਮਜ਼ੋਰ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ ਤੁਸੀਂ ਮਨਮਰਜ਼ੀ ਨਾਲ ਬਾਜ਼ਾਰ ਅਤੇ ਗਾਹਕਾਂ ਦੀ ਜਾਣਕਾਰੀ ਦਰਜ ਨਹੀਂ ਕਰ ਸਕਦੇ।
ਲਾਗਤ ਅਤੇ ਮਸ਼ੀਨਰੀ ਦੇ ਗਲਤ ਕੋਟੇਸ਼ਨ
ਕਈ ਮਾਮਲਿਆਂ ਵਿੱਚ ਮਸ਼ੀਨਰੀ ਦੀ ਕੀਮਤ ਵਧਾ ਕੇ ਦਿਖਾਉਣ ਜਾਂ ਸਪੱਸ਼ਟ ਕੋਟੇਸ਼ਨ ਨਾ ਲਗਾਉਣ ਕਾਰਨ ਵੀ ਬੈਂਕ ਨੂੰ ਸ਼ੱਕ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਨਾਲ ਫਾਈਲ ਰੱਦ ਹੋਣ ਦਾ ਖ਼ਤਰਾ ਵੱਧ ਜਾਂਦਾ ਹੈ। ਕੁਝ ਲੋਕ ਵੱਧ ਲੋਨ ਮਨਜ਼ੂਰ ਕਰਵਾਉਣ ਲਈ ਆਪਣੇ ਪ੍ਰੋਜੈਕਟ ਨੂੰ ਵੱਡਾ ਦਿਖਾਉਂਦੇ ਹਨ, ਪਰ ਬੈਂਕ ਦੀ ਸਮੀਖਿਆ ਦੌਰਾਨ ਅਕਸਰ ਇਹ ਗਲਤ ਸਾਬਤ ਹੋ ਜਾਂਦਾ ਹੈ। ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ ਵੀ ਲੋਨ ਰੱਦ ਹੋ ਸਕਦਾ ਹੈ।