- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
PPF ਬਨਾਮ SSY: ਜਾਣੋ ਕਿਸ ਸਕੀਮ 'ਚ ਮਿਲਦੀ ਹੈ ਵੱਧ ਵਿਆਜ ਦਰ ਤੇ 21 ਸਾਲਾਂ 'ਚ ਕਿਹੜੀ ਯੋਜਨਾ ਦੇਵੇਗੀ ਮੋਟਾ ਰਿਟਰਨ; ਪੜ੍ਹੋ ਪੂਰਾ ਹਿਸਾਬ!
ਅੱਜ ਦੇ ਸਮੇਂ ਵਿੱਚ ਵੀ ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਦੀ ਬਜਾਏ ਸੁਰੱਖਿਅਤ ਥਾਵਾਂ 'ਤੇ ਪੈਸਾ ਲਗਾਉਣਾ ਪਸੰਦ ਕਰਦੇ ਹਨ। ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਲਈ ਲੋਕ ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF) ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY) ਵਰਗੀਆਂ ਸਕੀਮਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ। ਇਹ ਦੋਵੇਂ ਹੀ ਸਰਕਾਰ ਦੀਆਂ ਛੋਟੀਆਂ ਬੱਚਤ ਯੋਜਨਾਵਾਂ ਹਨ। ਹਾਲਾਂਕਿ, ਦੋਵਾਂ ਦੀ ਵਿਆਜ ਦਰ ਅਤੇ ਨਿਵੇਸ਼ ਦੀ ਮਿਆਦ ਵੱਖ-ਵੱਖ ਹੈ।
Posted By Sunita
Publish Date: Sat, 14 Nov 2026 03:10 PM (IST)
Updated Date: Sat, 14 Nov 2026 03:13 PM (IST)
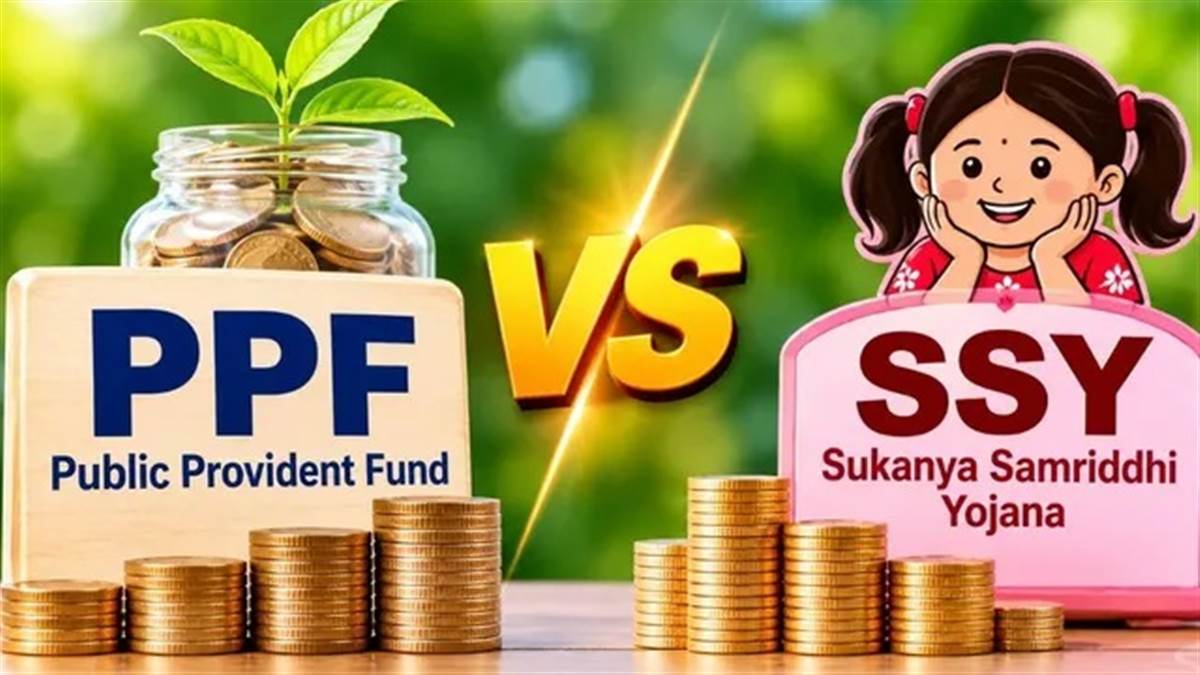
ਬਿਜ਼ਨਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ - ਅੱਜ ਦੇ ਸਮੇਂ ਵਿੱਚ ਵੀ ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਨ ਦੀ ਬਜਾਏ ਸੁਰੱਖਿਅਤ ਥਾਵਾਂ 'ਤੇ ਪੈਸਾ ਲਗਾਉਣਾ ਪਸੰਦ ਕਰਦੇ ਹਨ। ਸੁਰੱਖਿਅਤ ਨਿਵੇਸ਼ ਲਈ ਲੋਕ ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ (PPF) ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ (SSY) ਵਰਗੀਆਂ ਸਕੀਮਾਂ ਵਿੱਚ ਨਿਵੇਸ਼ ਕਰਦੇ ਹਨ। ਇਹ ਦੋਵੇਂ ਹੀ ਸਰਕਾਰ ਦੀਆਂ ਛੋਟੀਆਂ ਬੱਚਤ ਯੋਜਨਾਵਾਂ ਹਨ। ਹਾਲਾਂਕਿ, ਦੋਵਾਂ ਦੀ ਵਿਆਜ ਦਰ ਅਤੇ ਨਿਵੇਸ਼ ਦੀ ਮਿਆਦ ਵੱਖ-ਵੱਖ ਹੈ।
ਨਵੰਬਰ 2026 ਵਿੱਚ PPF 'ਤੇ ਸਾਲਾਨਾ 7.1 ਫ਼ੀਸਦੀ ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ 'ਤੇ 8.2 ਫ਼ੀਸਦੀ ਵਿਆਜ ਮਿਲ ਰਿਹਾ ਹੈ। ਯਾਨੀ ਵਿਆਜ ਦਰ ਦੇ ਮਾਮਲੇ ਵਿੱਚ SSY ਅੱਗੇ ਹੈ। ਪਰ ਕੀ ਜ਼ਿਆਦਾ ਵਿਆਜ ਮਿਲਣ ਦਾ ਮਤਲਬ ਮੈਚਿਓਰਿਟੀ 'ਤੇ ਵੱਧ ਪੈਸਾ ਮਿਲਣਾ ਵੀ ਹੈ? ਆਓ 21 ਸਾਲਾਂ ਦੇ ਹਿਸਾਬ ਨਾਲ ਦੋਵਾਂ ਯੋਜਨਾਵਾਂ ਦੀ ਪੂਰੀ ਗਣਨਾ ਸਮਝਦੇ ਹਾਂ।
PPF ਬਨਾਮ SSY: ਕਿਸ ਯੋਜਨਾ ਵਿੱਚ ਮਿਲ ਰਿਹਾ ਹੈ ਜ਼ਿਆਦਾ ਵਿਆਜ?
ਸਰਕਾਰ ਹਰ ਤਿੰਨ ਮਹੀਨਿਆਂ ਬਾਅਦ ਛੋਟੀਆਂ ਬੱਚਤ ਯੋਜਨਾਵਾਂ ਦੀਆਂ ਵਿਆਜ ਦਰਾਂ ਦੀ ਸਮੀਖਿਆ ਕਰਦੀ ਹੈ। ਅਕਤੂਬਰ ਤੋਂ ਦਸੰਬਰ 2026 ਦੀ ਤਿਮਾਹੀ ਲਈ ਵਿਆਜ ਦਰਾਂ ਇਸ ਤਰ੍ਹਾਂ ਹਨ:
PPF ਦੀ ਵਿਆਜ ਦਰ 7.1 ਫ਼ੀਸਦੀ ਹੈ।
ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਦੀ ਵਿਆਜ ਦਰ 8.2 ਫ਼ੀਸਦੀ ਹੈ।
ਇਸ ਤਰ੍ਹਾਂ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਵਿੱਚ PPF ਦੇ ਮੁਕਾਬਲੇ 1.1 ਫ਼ੀਸਦੀ ਵੱਧ ਵਿਆਜ ਮਿਲ ਰਿਹਾ ਹੈ।
PPF ਵਿੱਚ 21 ਸਾਲਾਂ ਬਾਅਦ ਕਿੰਨਾ ਮਿਲੇਗਾ ਪੈਸਾ?
ਪਬਲਿਕ ਪ੍ਰੋਵੀਡੈਂਟ ਫੰਡ ਯਾਨੀ PPF ਇੱਕ ਸਰਕਾਰੀ ਬੱਚਤ ਯੋਜਨਾ ਹੈ। ਇਸ ਵਿੱਚ ਕੋਈ ਵੀ ਭਾਰਤੀ ਨਾਗਰਿਕ ਆਪਣਾ ਖਾਤਾ ਖੁੱਲ੍ਹਵਾ ਸਕਦਾ ਹੈ। ਇਸ ਯੋਜਨਾ ਵਿੱਚ ਇੱਕ ਵਿੱਤੀ ਸਾਲ ਦੌਰਾਨ ਘੱਟੋ-ਘੱਟ 500 ਰੁਪਏ ਅਤੇ ਵੱਧ ਤੋਂ ਵੱਧ 1.5 ਲੱਖ ਰੁਪਏ ਜਮ੍ਹਾਂ ਕਰਵਾਏ ਜਾ ਸਕਦੇ ਹਨ।
PPF ਖਾਤੇ ਦੀ ਸ਼ੁਰੂਆਤੀ ਮੈਚਿਓਰਿਟੀ ਮਿਆਦ 15 ਸਾਲ ਹੁੰਦੀ ਹੈ। ਇਸ ਤੋਂ ਬਾਅਦ ਨਿਵੇਸ਼ਕ ਪੰਜ-ਪੰਜ ਸਾਲ ਦੇ ਬਲਾਕ ਵਿੱਚ ਖਾਤੇ ਦੀ ਮਿਆਦ ਵਧਾ ਸਕਦਾ ਹੈ। ਇਸ ਦੌਰਾਨ ਉਹ ਖਾਤੇ ਵਿੱਚ ਨਵਾਂ ਨਿਵੇਸ਼ ਵੀ ਜਾਰੀ ਰੱਖ ਸਕਦਾ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਹਰ ਸਾਲ 1.5 ਲੱਖ ਰੁਪਏ ਨਿਵੇਸ਼ ਕਰਦੇ ਹੋ ਅਤੇ 21 ਸਾਲਾਂ ਤੱਕ ਨਿਵੇਸ਼ ਜਾਰੀ ਰੱਖਦੇ ਹੋ, ਤਾਂ ਗਣਨਾ ਮੁਤਾਬਕ ਤੁਹਾਡਾ ਕੁੱਲ ਨਿਵੇਸ਼ 31.5 ਲੱਖ ਰੁਪਏ ਹੋਵੇਗਾ।
ਸਾਲਾਨਾ ਨਿਵੇਸ਼: 1,50,000 ਰੁਪਏ
ਨਿਵੇਸ਼ ਦੀ ਮਿਆਦ: 21 ਸਾਲ
ਕੁੱਲ ਨਿਵੇਸ਼: 31,50,000 ਰੁਪਏ
ਵਿਆਜ ਦਰ: 7.1 ਫ਼ੀਸਦੀ
21 ਸਾਲਾਂ ਬਾਅਦ ਅਨੁਮਾਨਿਤ ਫੰਡ: 72.92 ਲੱਖ ਰੁਪਏ
ਅਨੁਮਾਨਿਤ ਵਿਆਜ: 41.42 ਲੱਖ ਰੁਪਏ
ਯਾਨੀ 21 ਸਾਲਾਂ ਤੱਕ ਨਿਯਮਿਤ ਨਿਵੇਸ਼ ਕਰਨ 'ਤੇ PPF ਵਿੱਚ ਲਗਭਗ 72.92 ਲੱਖ ਰੁਪਏ ਦਾ ਫੰਡ ਤਿਆਰ ਹੋ ਸਕਦਾ ਹੈ।
ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਵਿੱਚ 21 ਸਾਲਾਂ ਬਾਅਦ ਕਿੰਨਾ ਮਿਲੇਗਾ?
ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਖ਼ਾਸ ਤੌਰ 'ਤੇ ਧੀਆਂ ਦੇ ਭਵਿੱਖ ਨੂੰ ਸੁਰੱਖਿਅਤ ਬਣਾਉਣ ਲਈ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ ਹੈ। ਇਸ ਵਿੱਚ 10 ਸਾਲ ਤੋਂ ਘੱਟ ਉਮਰ ਦੀ ਬੱਚੀ ਦੇ ਨਾਂ 'ਤੇ ਮਾਪੇ ਜਾਂ ਕਾਨੂੰਨੀ ਸਰਪ੍ਰਸਤ ਖਾਤਾ ਖੁੱਲ੍ਹਵਾ ਸਕਦੇ ਹਨ।
ਇਸ ਯੋਜਨਾ ਵਿੱਚ ਇੱਕ ਵਿੱਤੀ ਸਾਲ ਦੌਰਾਨ ਵੱਧ ਤੋਂ ਵੱਧ 1.5 ਲੱਖ ਰੁਪਏ ਜਮ੍ਹਾਂ ਕਰਵਾਏ ਜਾ ਸਕਦੇ ਹਨ। ਇਸ ਦੀ ਖ਼ਾਸ ਗੱਲ ਇਹ ਹੈ ਕਿ ਖਾਤਾ ਖੁੱਲ੍ਹਣ ਤੋਂ ਬਾਅਦ ਸਿਰਫ਼ 15 ਸਾਲਾਂ ਤੱਕ ਹੀ ਪੈਸਾ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣਾ ਹੁੰਦਾ ਹੈ। ਇਸ ਤੋਂ ਬਾਅਦ ਅਗਲੇ ਛੇ ਸਾਲਾਂ ਤੱਕ ਜਮ੍ਹਾਂ ਰਕਮ 'ਤੇ ਵਿਆਜ ਮਿਲਦਾ ਰਹਿੰਦਾ ਹੈ। ਖਾਤਾ ਖੁੱਲ੍ਹਣ ਦੇ 21 ਸਾਲਾਂ ਬਾਅਦ ਇਹ ਮੈਚਿਓਰ ਹੁੰਦਾ ਹੈ।
ਜੇਕਰ ਤੁਸੀਂ ਹਰ ਸਾਲ 1.5 ਲੱਖ ਰੁਪਏ ਜਮ੍ਹਾਂ ਕਰਵਾਉਂਦੇ ਹੋ, ਤਾਂ 15 ਸਾਲਾਂ ਵਿੱਚ ਤੁਹਾਡਾ ਕੁੱਲ ਨਿਵੇਸ਼ 22.5 ਲੱਖ ਰੁਪਏ ਹੋਵੇਗਾ।
ਸਾਲਾਨਾ ਨਿਵੇਸ਼: 1,50,000 ਰੁਪਏ
ਪੈਸਾ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣ ਦੀ ਮਿਆਦ: 15 ਸਾਲ
ਮੈਚਿਓਰਿਟੀ ਦੀ ਮਿਆਦ: 21 ਸਾਲ
ਕੁੱਲ ਨਿਵੇਸ਼: 22,50,000 ਰੁਪਏ
ਵਿਆਜ ਦਰ: 8.2 ਫ਼ੀਸਦੀ
21 ਸਾਲਾਂ ਬਾਅਦ ਅਨੁਮਾਨਿਤ ਫੰਡ: 71.82 ਲੱਖ ਰੁਪਏ
ਅਨੁਮਾਨਿਤ ਵਿਆਜ: 49.32 ਲੱਖ ਰੁਪਏ
ਇਸ ਤਰ੍ਹਾਂ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਵਿੱਚ 21 ਸਾਲਾਂ ਬਾਅਦ ਲਗਭਗ 71.82 ਲੱਖ ਰੁਪਏ ਦਾ ਫੰਡ ਤਿਆਰ ਹੋ ਸਕਦਾ ਹੈ।
PPF ਬਨਾਮ SSY: 21 ਸਾਲਾਂ ਵਿੱਚ ਕਿਸ ਵਿੱਚ ਮਿਲੇਗਾ ਵੱਧ ਪੈਸਾ?
ਹੁਣ ਦੋਵਾਂ ਯੋਜਨਾਵਾਂ ਦੀ ਤੁਲਨਾ ਕਰੀਏ ਤਾਂ PPF ਵਿੱਚ ਲਗਭਗ 72.92 ਲੱਖ ਰੁਪਏ ਅਤੇ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਵਿੱਚ ਲਗਭਗ 71.82 ਲੱਖ ਰੁਪਏ ਦਾ ਫੰਡ ਤਿਆਰ ਹੋ ਸਕਦਾ ਹੈ।
ਇਸ ਗਣਨਾ ਮੁਤਾਬਕ, PPF ਵਿੱਚ ਲਗਭਗ 1.10 ਲੱਖ ਰੁਪਏ ਵੱਧ ਮੈਚਿਓਰਿਟੀ ਫੰਡ ਮਿਲ ਸਕਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਇਸ ਵਿੱਚ ਤੁਹਾਨੂੰ SSY ਦੇ ਮੁਕਾਬਲੇ 9 ਲੱਖ ਰੁਪਏ ਵੱਧ ਨਿਵੇਸ਼ ਕਰਨਾ ਪਵੇਗਾ। ਕਿਉਂਕਿ SSY ਵਿੱਚ ਸਿਰਫ਼ 15 ਸਾਲਾਂ ਤੱਕ ਨਿਵੇਸ਼ ਕਰਨਾ ਹੁੰਦਾ ਹੈ ਅਤੇ ਇਹ 21 ਸਾਲਾਂ ਵਿੱਚ ਮੈਚਿਓਰ ਹੁੰਦੀ ਹੈ।
ਦੂਜੇ ਪਾਸੇ, SSY ਵਿੱਚ ਘੱਟ ਨਿਵੇਸ਼ ਦੇ ਬਾਵਜੂਦ ਵੱਧ ਵਿਆਜ ਮਿਲਦਾ ਹੈ। ਯਾਨੀ ਕੁੱਲ ਵਿਆਜ ਦੀ ਕਮਾਈ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਸੁਕੰਨਿਆ ਸਮ੍ਰਿੱਧੀ ਯੋਜਨਾ ਅੱਗੇ ਹੈ।