- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
- ਸ਼ਹਿਰ ਚੁਣੋ
- ਈ-ਪੇਪਰ
- ਵੈੱਬ ਸਟੋਰੀਜ਼
ਰਿਟਾਇਰਮੈਂਟ ਦੀ ਚਿੰਤਾ ਹੋਵੇਗੀ ਘੱਟ! NPS 'ਚ ਨਿਵੇਸ਼ ਦੇ ਨਾਲ ਮਿਲੇਗਾ 30 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਹੈਲਥ ਕਵਰ, ਜਾਣੋ ਕਿਸ ਨੂੰ ਮਿਲੇਗਾ ਫਾਇਦਾ
ਬੁਢਾਪੇ ਵਿੱਚ ਸਿਰਫ਼ ਪੈਨਸ਼ਨ ਦੀ ਹੀ ਚਿੰਤਾ ਨਹੀਂ ਹੁੰਦੀ, ਸਗੋਂ ਵਧਦੇ ਮੈਡੀਕਲ ਖ਼ਰਚੇ ਵੀ ਲੋਕਾਂ ਦੀ ਜੇਬ ’ਤੇ ਭਾਰੀ ਪੈਂਦੇ ਹਨ। ਖ਼ਾਸ ਕਰਕੇ ਉਮਰ ਵਧਣ ਦੇ ਨਾਲ ਹਸਪਤਾਲ ਵਿੱਚ ਦਾਖ਼ਲ ਹੋਣ ਅਤੇ ਇਲਾਜ ਦਾ ਖ਼ਰਚ ਕਈ ਵਾਰ ਸਾਲਾਂ ਦੀ ਜਮ੍ਹਾਂ ਪੂੰਜੀ ਖ਼ਤਮ ਕਰ ਦਿੰਦਾ ਹੈ। ਇਸ ਸਮੱਸਿਆ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹੋਏ ਪੈਨਸ਼ਨ ਫੰਡ ਰੈਗੂਲੇਟਰ PFRDA ਨੇ ਨੈਸ਼ਨਲ ਪੈਨਸ਼ਨ ਸਿਸਟਮ (NPS) ਦੇ ਤਹਿਤ ਇੱਕ ਨਵੀਂ ਸਕੀਮ NPS Swasthya ਸ਼ੁਰੂ ਕੀਤੀ ਹੈ।
Posted By Sunita
Publish Date: Sat, 21 Nov 2026 10:31 AM (IST)
Updated Date: Sat, 21 Nov 2026 10:33 AM (IST)
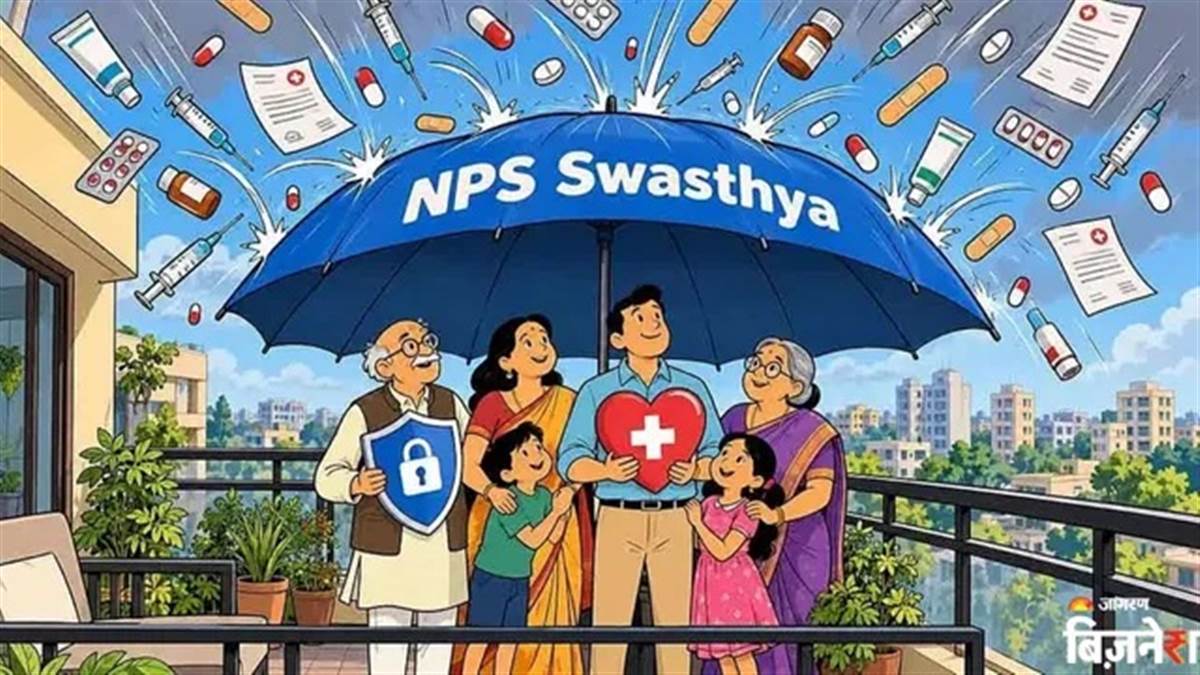
ਬਿਜ਼ਨਸ ਡੈਸਕ, ਨਵੀਂ ਦਿੱਲੀ : ਬੁਢਾਪੇ ਵਿੱਚ ਸਿਰਫ਼ ਪੈਨਸ਼ਨ ਦੀ ਹੀ ਚਿੰਤਾ ਨਹੀਂ ਹੁੰਦੀ, ਸਗੋਂ ਵਧਦੇ ਮੈਡੀਕਲ ਖ਼ਰਚੇ ਵੀ ਲੋਕਾਂ ਦੀ ਜੇਬ ’ਤੇ ਭਾਰੀ ਪੈਂਦੇ ਹਨ। ਖ਼ਾਸ ਕਰਕੇ ਉਮਰ ਵਧਣ ਦੇ ਨਾਲ ਹਸਪਤਾਲ ਵਿੱਚ ਦਾਖ਼ਲ ਹੋਣ ਅਤੇ ਇਲਾਜ ਦਾ ਖ਼ਰਚ ਕਈ ਵਾਰ ਸਾਲਾਂ ਦੀ ਜਮ੍ਹਾਂ ਪੂੰਜੀ ਖ਼ਤਮ ਕਰ ਦਿੰਦਾ ਹੈ। ਇਸ ਸਮੱਸਿਆ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹੋਏ ਪੈਨਸ਼ਨ ਫੰਡ ਰੈਗੂਲੇਟਰ PFRDA ਨੇ ਨੈਸ਼ਨਲ ਪੈਨਸ਼ਨ ਸਿਸਟਮ (NPS) ਦੇ ਤਹਿਤ ਇੱਕ ਨਵੀਂ ਸਕੀਮ NPS Swasthya ਸ਼ੁਰੂ ਕੀਤੀ ਹੈ।
ਇਸ ਸਕੀਮ ਵਿੱਚ ਰਿਟਾਇਰਮੈਂਟ ਲਈ ਨਿਵੇਸ਼ ਕਰਨ ਦੇ ਨਾਲ-ਨਾਲ ਮੈਡੀਕਲ ਖ਼ਰਚਿਆਂ ਲਈ ਵੀ ਫੰਡ ਤਿਆਰ ਕਰਨ ਅਤੇ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਦਾ ਲਾਭ ਲੈਣ ਦਾ ਮੌਕਾ ਮਿਲੇਗਾ। ਇਸ ਤਹਿਤ ਪਰਿਵਾਰ ਨੂੰ ਵੱਧ ਤੋਂ ਵੱਧ 30 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਹੈਲਥ ਕਵਰ ਮਿਲ ਸਕਦਾ ਹੈ।
ਕੀ ਹੈ NPS Swasthya ਸਕੀਮ?
NPS Swasthya ਖ਼ਾਸ ਤੌਰ ’ਤੇ ਉਨ੍ਹਾਂ ਲੋਕਾਂ ਲਈ ਤਿਆਰ ਕੀਤੀ ਗਈ ਹੈ, ਜੋ ਰਿਟਾਇਰਮੈਂਟ ਦੀ ਯੋਜਨਾਬੰਦੀ ਦੇ ਨਾਲ ਭਵਿੱਖ ਵਿੱਚ ਹੋਣ ਵਾਲੇ ਮੈਡੀਕਲ ਖ਼ਰਚਿਆਂ ਦੀ ਵੀ ਤਿਆਰੀ ਕਰਨਾ ਚਾਹੁੰਦੇ ਹਨ। ਇਸ ਸਕੀਮ ਤਹਿਤ NPS ਵਿੱਚ ਜਮ੍ਹਾਂ ਰਕਮ ਦਾ 25 ਫ਼ੀਸਦੀ ਤੱਕ ਹਿੱਸਾ ਹੈਲਥਕੇਅਰ ਕਾਰਪਸ ਬਣਾਉਣ ਲਈ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈ।
PFRDA ਦੀ ਇਸ ਪਹਿਲ ਤਹਿਤ ਨਿਵੇਸ਼ਕ ਨੂੰ ਇੱਕ ਵੱਖਰਾ NPS Swasthya ਖਾਤਾ ਅਤੇ ਇਸ ਦੇ ਨਾਲ ਸੁਪਰ ਟਾਪ-ਅੱਪ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਪਾਲਿਸੀ ਦੀ ਸਹੂਲਤ ਮਿਲਦੀ ਹੈ। Axis Pension Fund ਇਸ ਸਕੀਮ ਦਾ ਪਹਿਲਾ ਪ੍ਰੋਵਾਈਡਰ ਹੈ, ਜਦਕਿ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਦੀ ਸਹੂਲਤ Aditya Birla Health Insurance ਰਾਹੀਂ ਦਿੱਤੀ ਜਾ ਰਹੀ ਹੈ।
1 ਲੱਖ ਤੋਂ 30 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਹੈਲਥ ਕਵਰ
NPS Swasthya ਵਿੱਚ ਪਰਿਵਾਰ ਲਈ ਫੈਮਿਲੀ ਫਲੋਟਰ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਦਾ ਵਿਕਲਪ ਮਿਲਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਨਿਵੇਸ਼ਕ ਆਪਣੀ ਲੋੜ ਮੁਤਾਬਕ 1 ਲੱਖ ਰੁਪਏ ਤੋਂ ਲੈ ਕੇ 30 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਬੀਮਾ ਕਵਰ ਚੁਣ ਸਕਦੇ ਹਨ। ਹਾਲਾਂਕਿ, ਹਰ ਕਵਰ ਦੇ ਨਾਲ ਇੱਕ ਤੈਅ ਰਕਮ ਦਾ ਡਿਡਕਟਿਬਲ ਵੀ ਜੁੜਿਆ ਹੋਇਆ ਹੈ। ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਬੀਮਾ ਕੰਪਨੀ ਵੱਲੋਂ ਭੁਗਤਾਨ ਸ਼ੁਰੂ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਪਾਲਿਸੀ ਦੀਆਂ ਸ਼ਰਤਾਂ ਮੁਤਾਬਕ ਇੱਕ ਤੈਅ ਮੈਡੀਕਲ ਖ਼ਰਚਾ ਖ਼ੁਦ ਚੁੱਕਣਾ ਪਵੇਗਾ।
ਕਵਰ ਅਤੇ ਡਿਡਕਟਿਬਲ ਦਾ ਪੂਰਾ ਹਿਸਾਬ ਸਮਝੋ:
1 ਲੱਖ ਰੁਪਏ ਦਾ ਹੈਲਥ ਕਵਰ: 10,000 ਰੁਪਏ ਦਾ ਡਿਡਕਟਿਬਲ।
5 ਲੱਖ ਰੁਪਏ ਦਾ ਹੈਲਥ ਕਵਰ: 50,000 ਰੁਪਏ ਦਾ ਡਿਡਕਟਿਬਲ।
10 ਲੱਖ ਰੁਪਏ ਦਾ ਹੈਲਥ ਕਵਰ: 1 ਲੱਖ ਰੁਪਏ ਦਾ ਡਿਡਕਟਿਬਲ।
30 ਲੱਖ ਰੁਪਏ ਦਾ ਹੈਲਥ ਕਵਰ: 3 ਲੱਖ ਰੁਪਏ ਦਾ ਡਿਡਕਟਿਬਲ।
ਉਦਾਹਰਨ ਵਜੋਂ, ਜੇਕਰ ਕੋਈ ਵਿਅਕਤੀ 30 ਲੱਖ ਰੁਪਏ ਦਾ ਹੈਲਥ ਕਵਰ ਚੁਣਦਾ ਹੈ, ਤਾਂ ਉਸ ਨੂੰ ਪਾਲਿਸੀ ਦੀਆਂ ਸ਼ਰਤਾਂ ਤਹਿਤ 3 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਸ਼ੁਰੂਆਤੀ ਮੈਡੀਕਲ ਖ਼ਰਚਾ ਖ਼ੁਦ ਚੁੱਕਣਾ ਪਵੇਗਾ। ਇਸ ਹੱਦ ਦੇ ਪੂਰਾ ਹੋਣ ਤੋਂ ਬਾਅਦ ਬੀਮਾ ਕੰਪਨੀ ਨਿਯਮਾਂ ਮੁਤਾਬਕ ਬਾਕੀ ਯੋਗ ਮੈਡੀਕਲ ਖ਼ਰਚਿਆਂ ਦਾ ਭੁਗਤਾਨ ਕਰੇਗੀ।
ਖ਼ਾਸ ਗੱਲ ਇਹ ਹੈ ਕਿ ਡਿਡਕਟਿਬਲ ਵਿੱਚ ਸਿਰਫ਼ ਇੱਕ ਵਾਰ ਹਸਪਤਾਲ ਵਿੱਚ ਦਾਖ਼ਲ ਹੋਣ ਦਾ ਖ਼ਰਚਾ ਹੀ ਨਹੀਂ, ਸਗੋਂ ਪੂਰੇ ਪਾਲਿਸੀ ਸਾਲ ਦੌਰਾਨ ਕੀਤੇ ਗਏ ਕਈ ਯੋਗ ਮੈਡੀਕਲ ਕਲੇਮ ਵੀ ਜੋੜੇ ਜਾ ਸਕਦੇ ਹਨ।
ਕੌਣ ਲੈ ਸਕਦਾ ਹੈ ਇਸ ਸਕੀਮ ਦਾ ਲਾਭ?
NPS Swasthya ਵਿੱਚ 18 ਤੋਂ 70 ਸਾਲ ਦੀ ਉਮਰ ਦੇ ਲੋਕ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ। ਇਸ ਵਿੱਚ ਨਿਵੇਸ਼ਕ ਦੇ ਨਾਲ ਉਸ ਦੇ ਪਤੀ ਜਾਂ ਪਤਨੀ ਅਤੇ ਵੱਧ ਤੋਂ ਵੱਧ ਦੋ ਆਸ਼ਰਿਤ ਬੱਚਿਆਂ ਨੂੰ ਵੀ ਫੈਮਿਲੀ ਫਲੋਟਰ ਹੈਲਥ ਕਵਰ ਵਿੱਚ ਸ਼ਾਮਲ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਮਾਤਾ-ਪਿਤਾ ਨੂੰ ਇਸ ਪਾਲਿਸੀ ਦੇ ਫੈਮਿਲੀ ਕਵਰ ਵਿੱਚ ਸ਼ਾਮਲ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਹੈ।
ਕਿਹੜੀਆਂ ਬਿਮਾਰੀਆਂ ਅਤੇ ਇਲਾਜ ’ਤੇ ਮਿਲੇਗਾ ਕਵਰ?
ਇਸ ਹੈਲਥ ਇੰਸ਼ੋਰੈਂਸ ਤਹਿਤ ਹਸਪਤਾਲ ਵਿੱਚ ਦਾਖ਼ਲ ਹੋਣ, ICU, ਆਯੁਸ਼ ਇਲਾਜ, ਮਾਨਸਿਕ ਬਿਮਾਰੀਆਂ, ਡੇਅ-ਕੇਅਰ ਪ੍ਰਕਿਰਿਆਵਾਂ ਅਤੇ ਐਂਬੂਲੈਂਸ ਵਰਗੇ ਖ਼ਰਚਿਆਂ ਨੂੰ ਸ਼ਾਮਲ ਕੀਤਾ ਗਿਆ ਹੈ। ਸੜਕ ਐਂਬੂਲੈਂਸ ਲਈ 2,500 ਰੁਪਏ ਤੱਕ ਦੀ ਸੀਮਾ ਦੱਸੀ ਗਈ ਹੈ।
ਹਾਲਾਂਕਿ, ਇਸ ਸਕੀਮ ਵਿੱਚ ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਬਿਮਾਰੀਆਂ ਲਈ 12 ਮਹੀਨਿਆਂ ਦਾ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਅਤੇ ਸ਼ੁਰੂਆਤੀ 30 ਦਿਨਾਂ ਦਾ ਆਮ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਲਾਗੂ ਹੈ। ਇਸ ਲਈ ਪਾਲਿਸੀ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਇਸ ਦੇ ਨਿਯਮਾਂ, ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਅਤੇ ਐਕਸਕਲੂਜ਼ਨਜ਼ ਨੂੰ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ।